Galeria zdjęć - Komisja Nadzoru Finansowego
Multimedia
Przedstawiciele UKNF podczas XV Kongresu Bancassurance
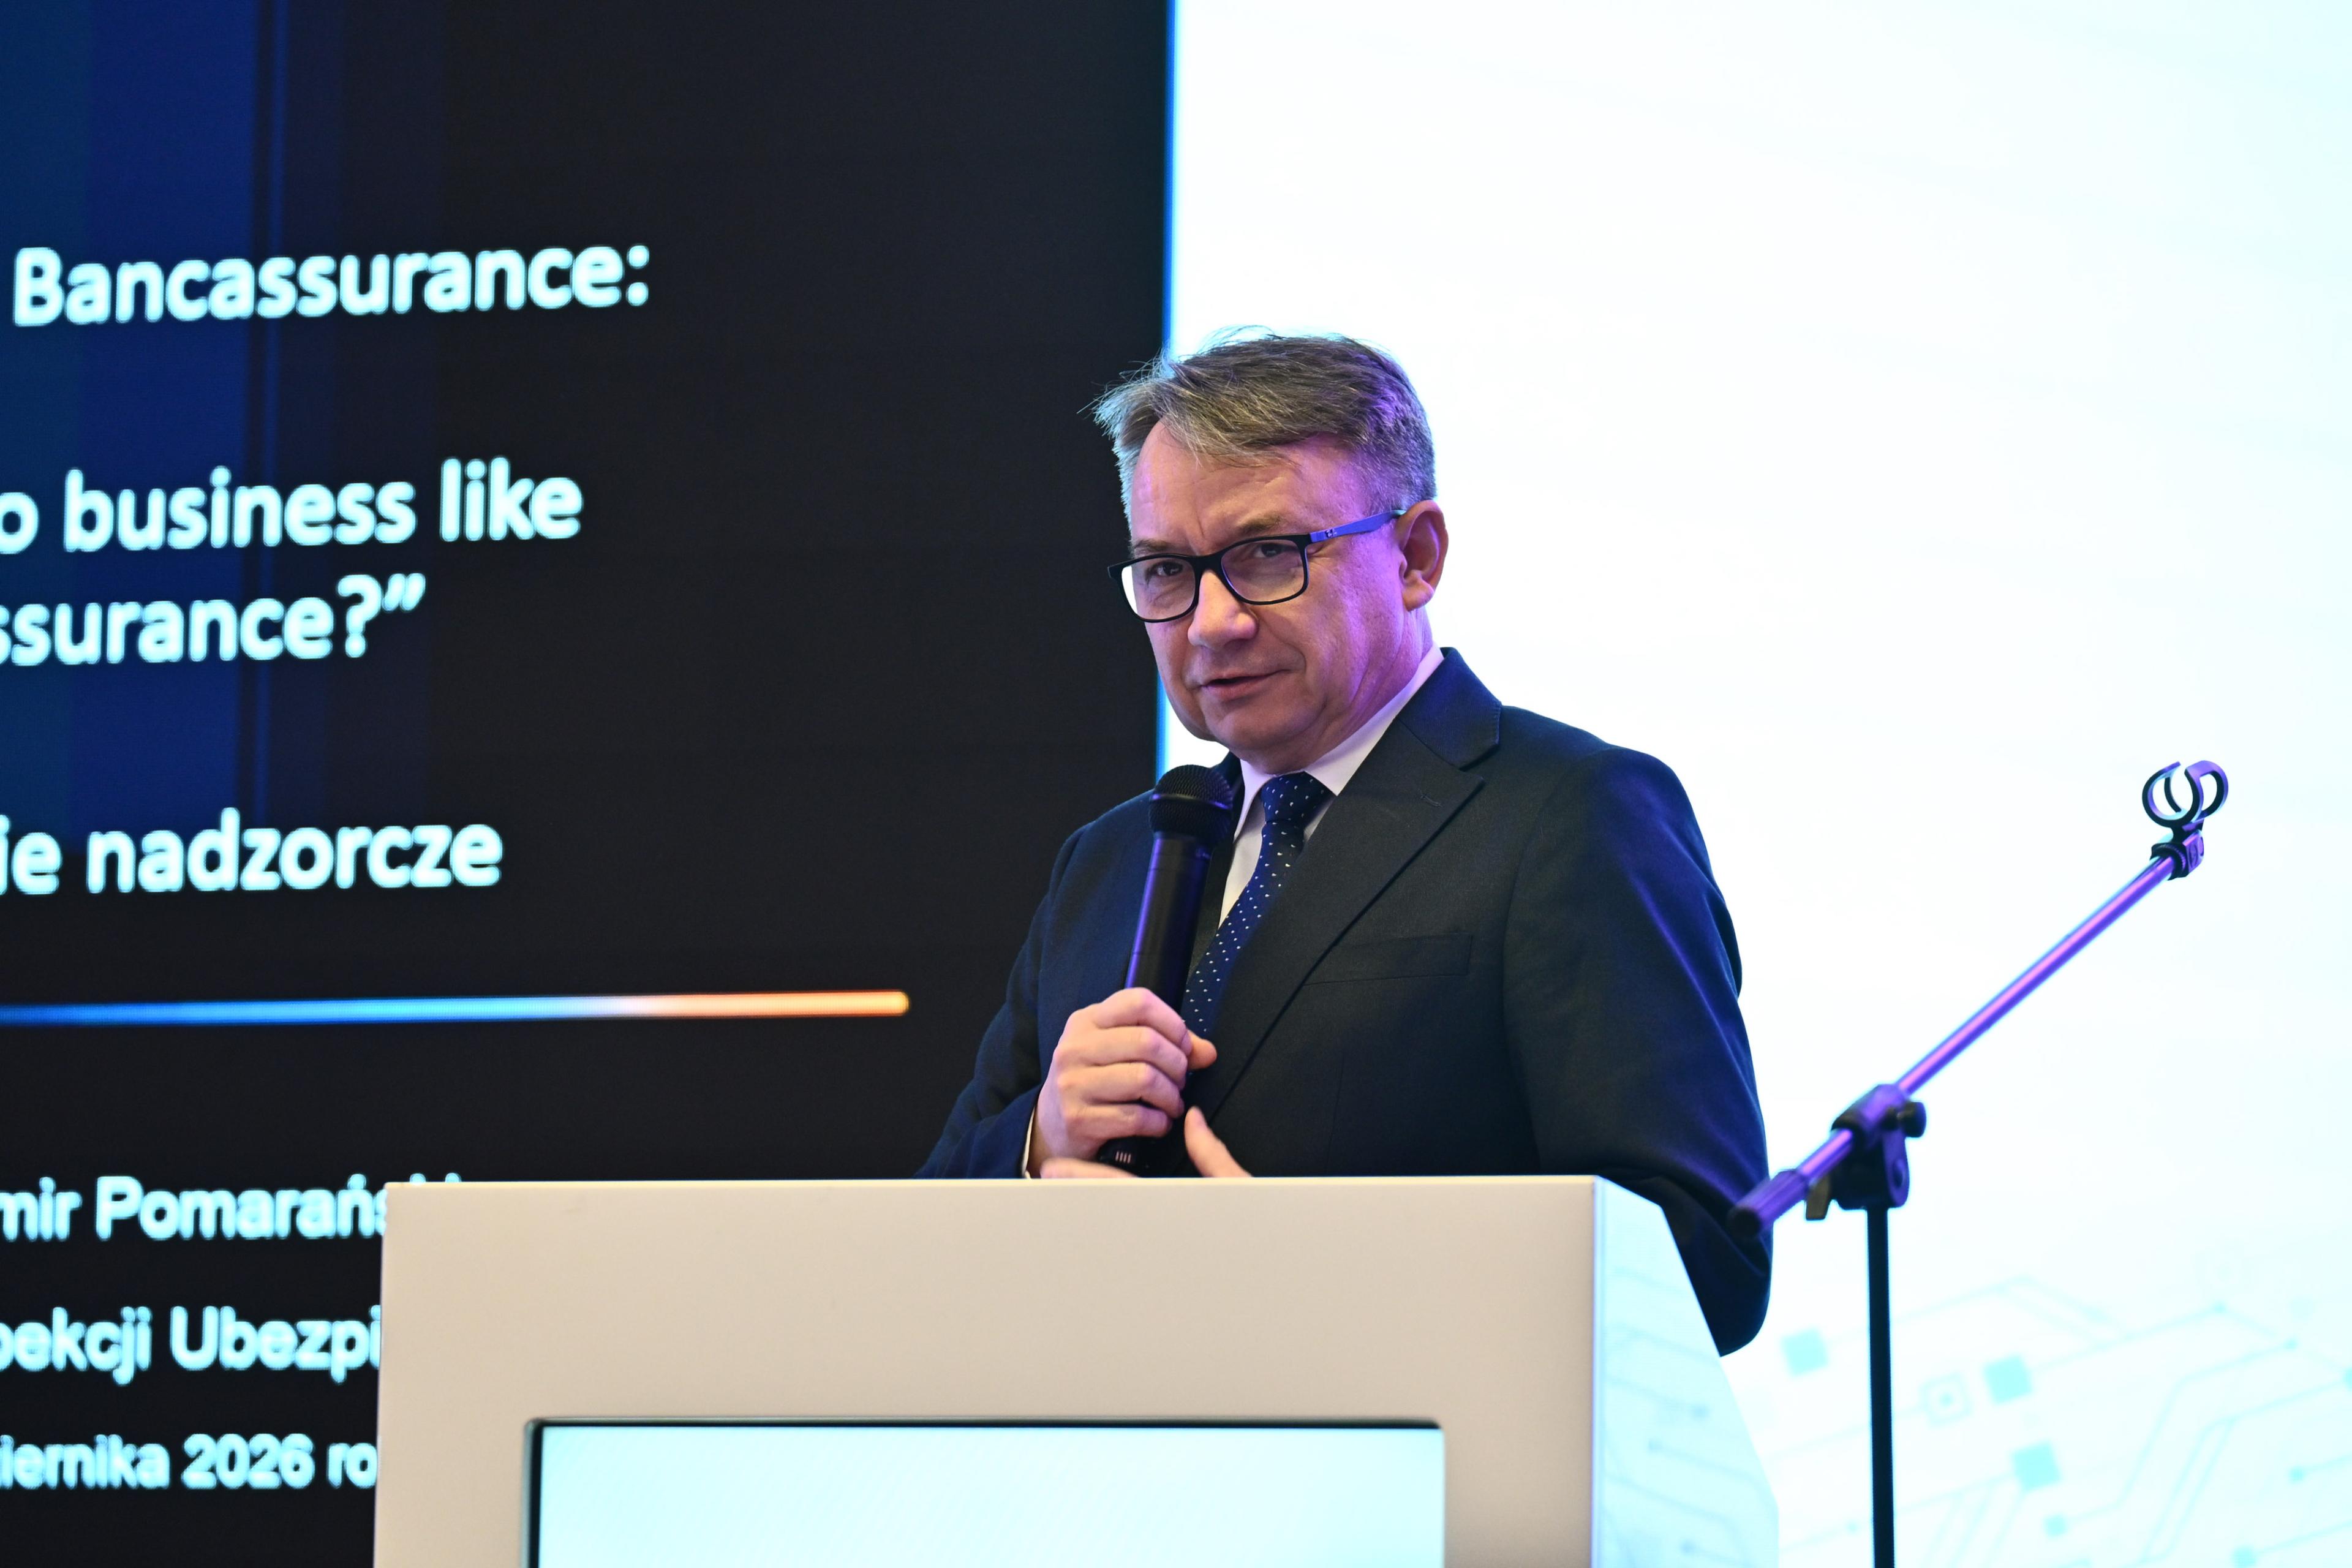
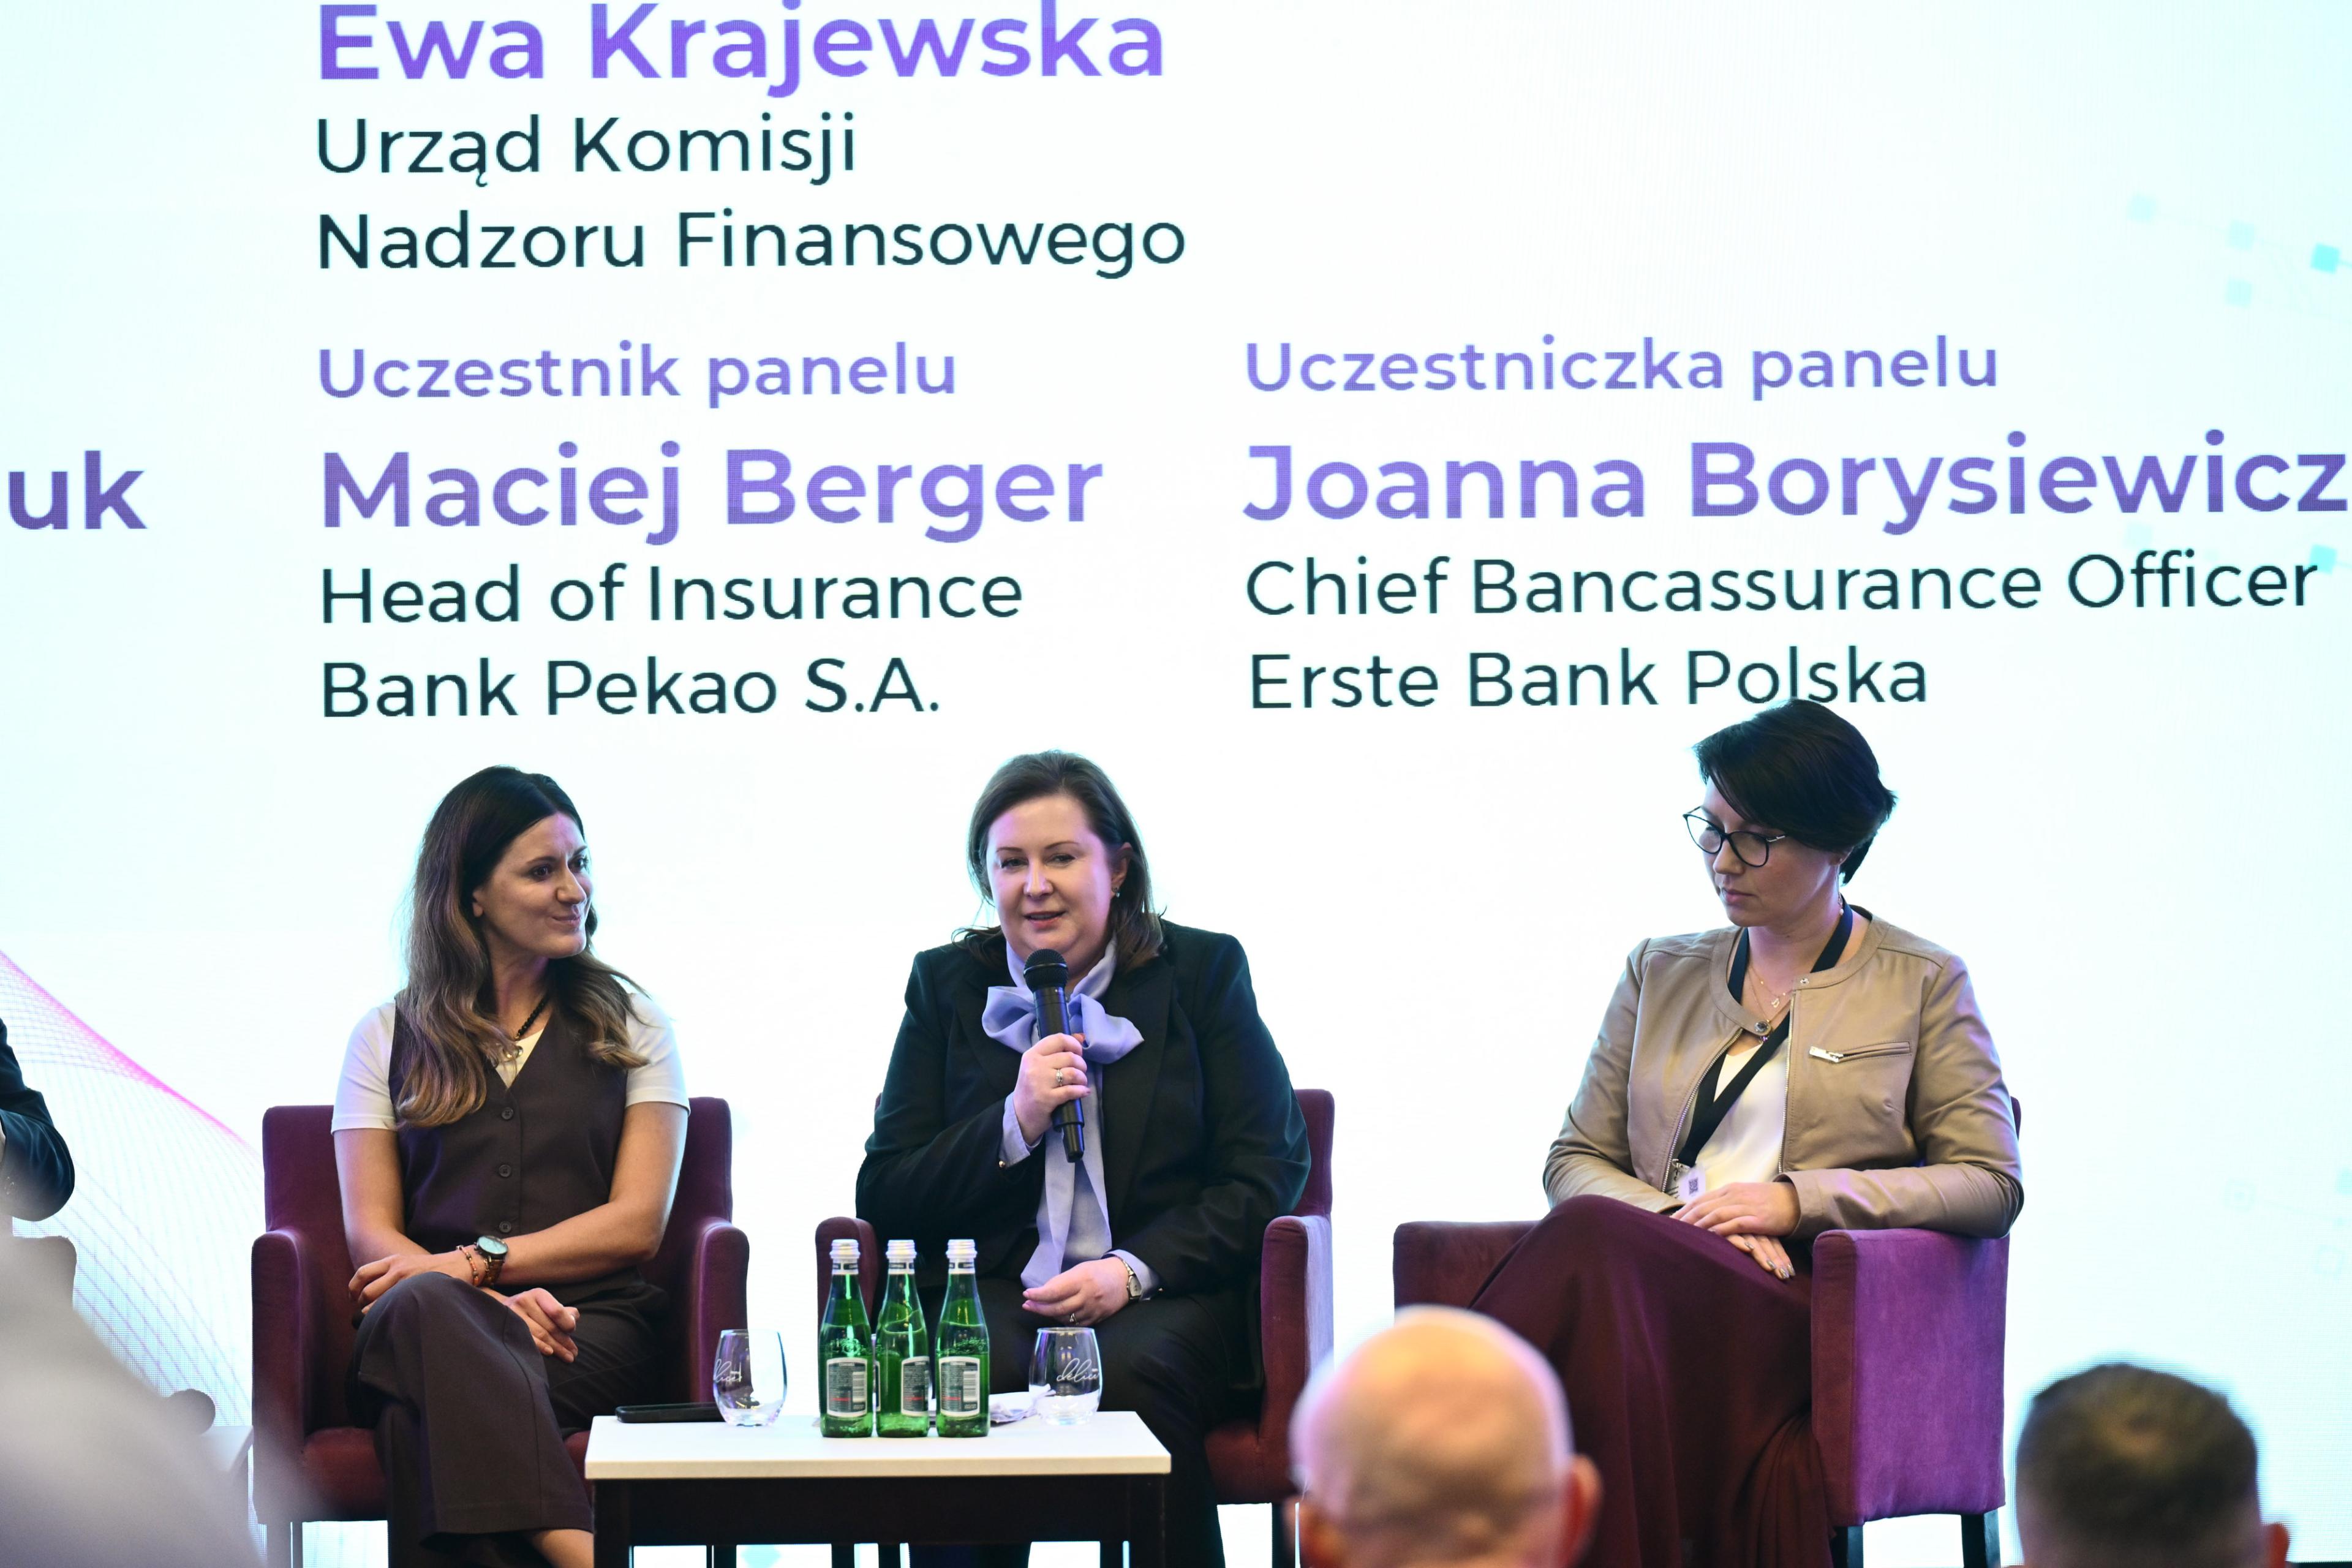
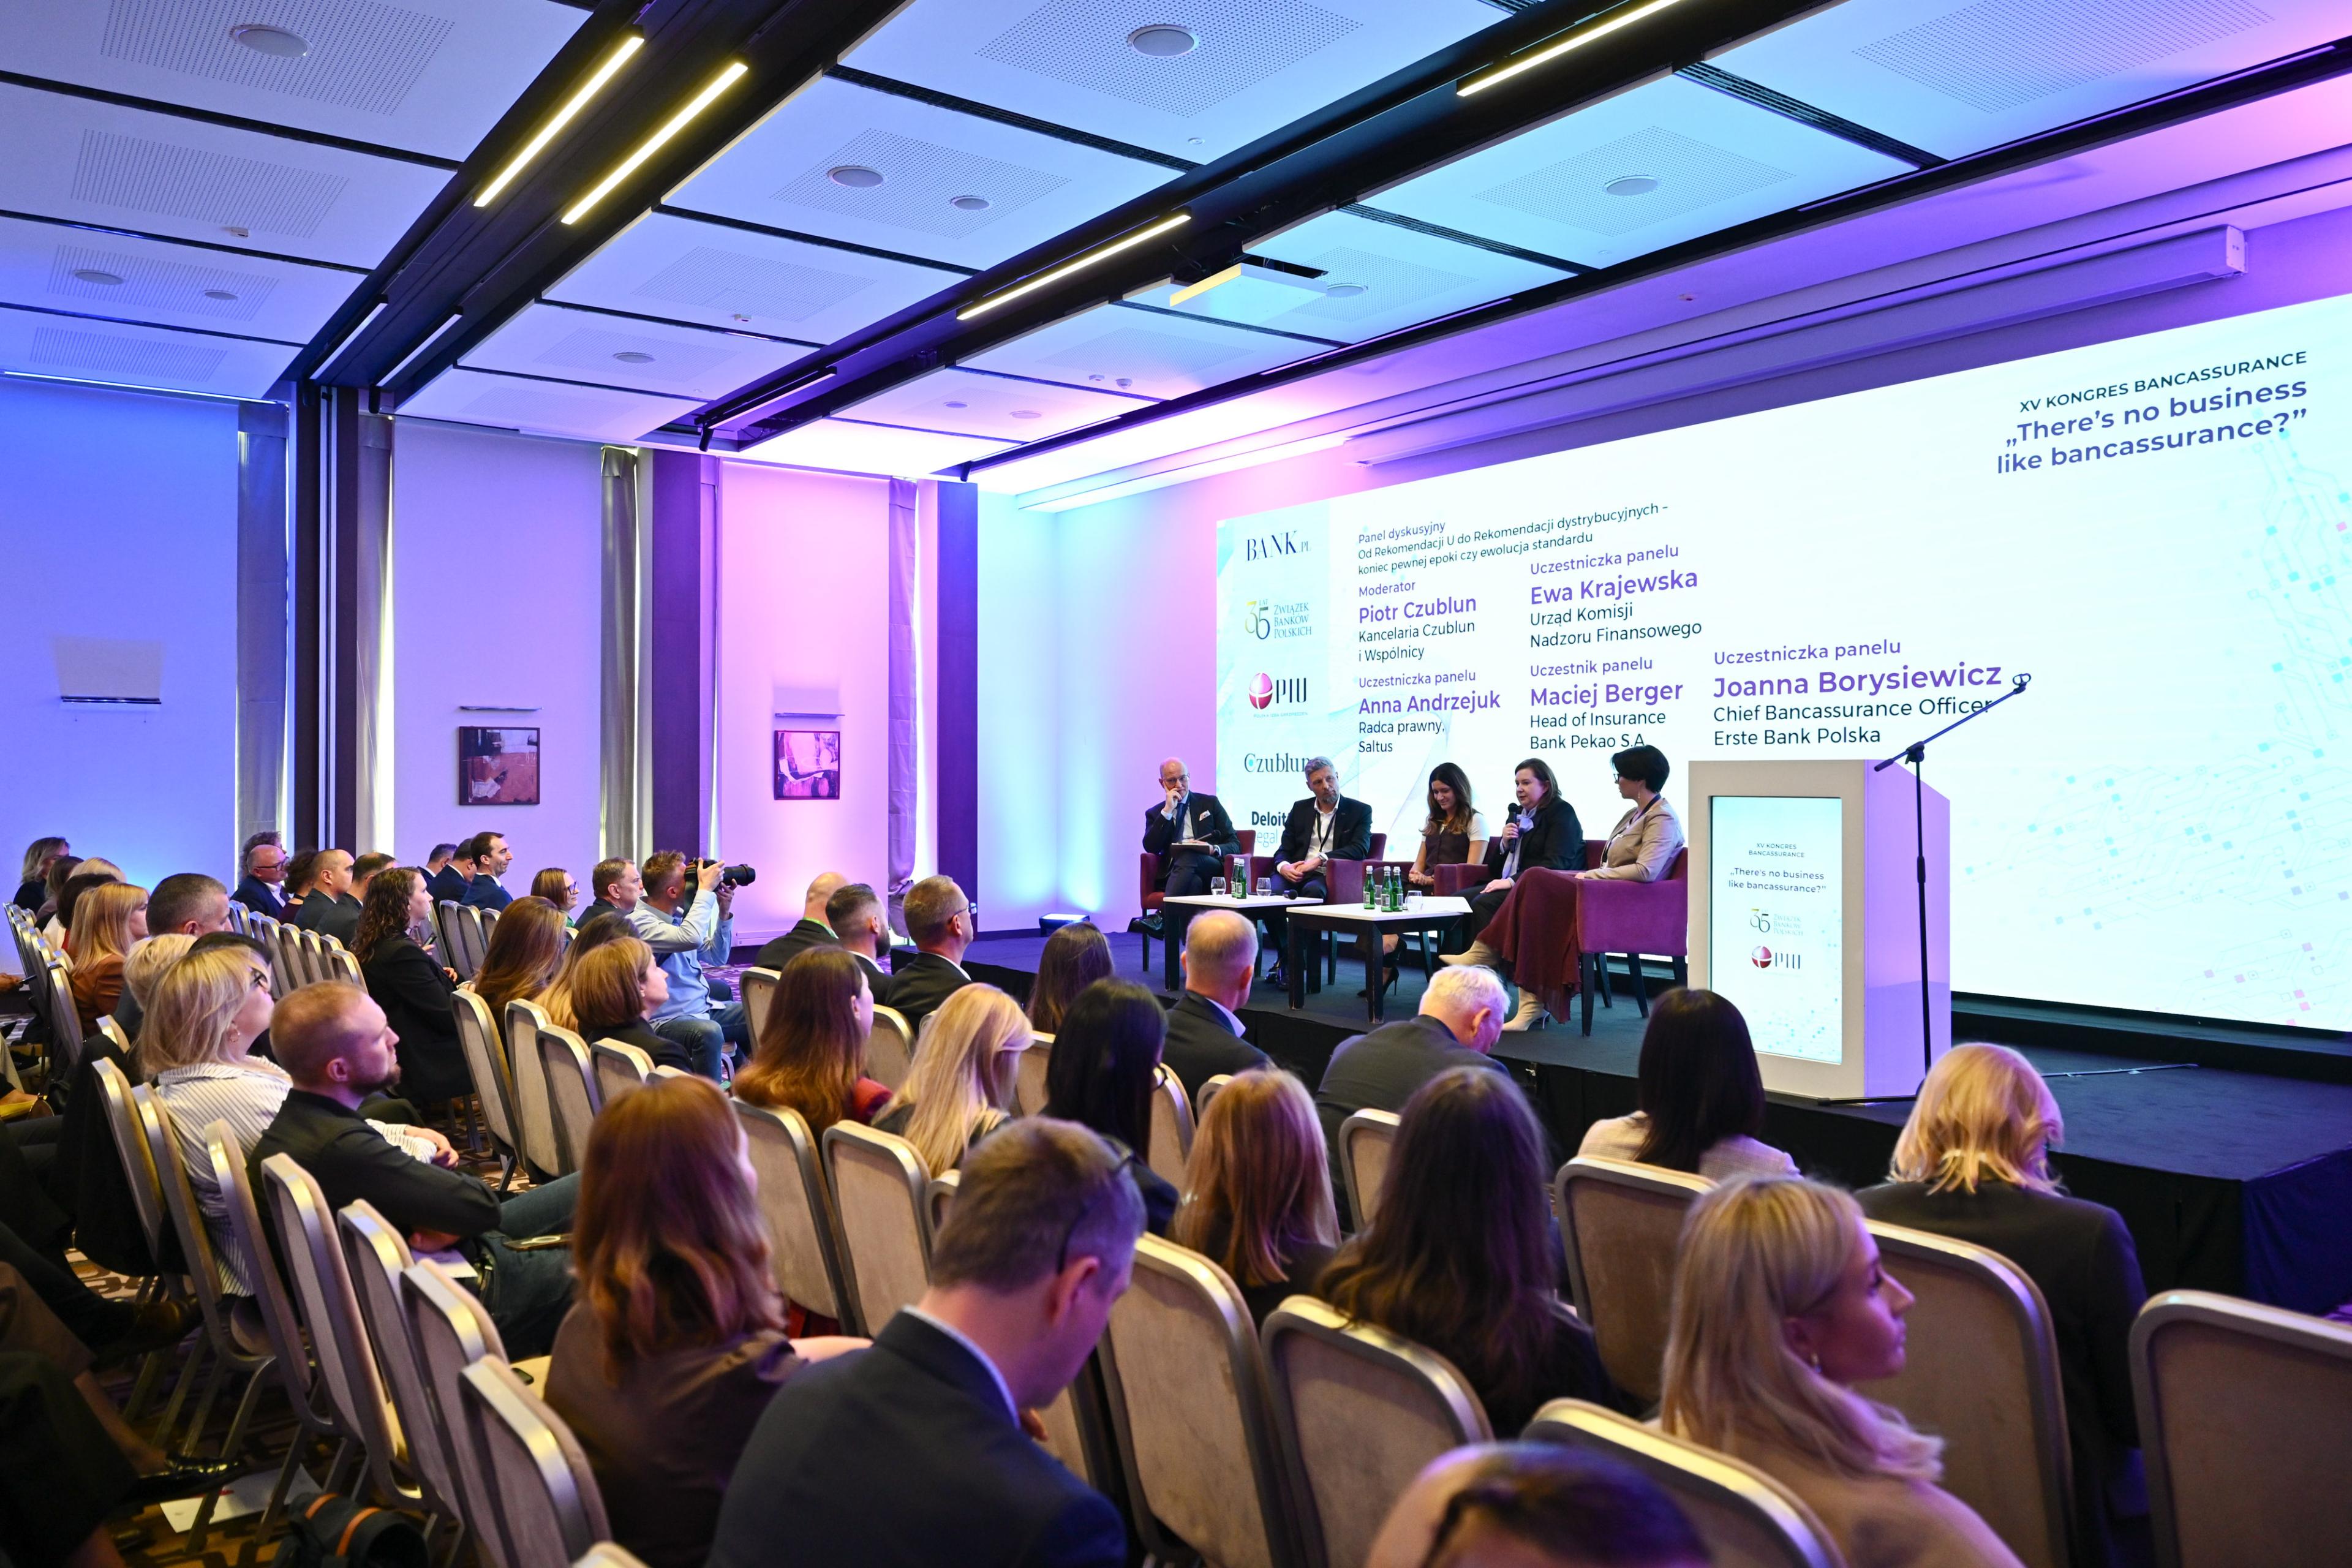
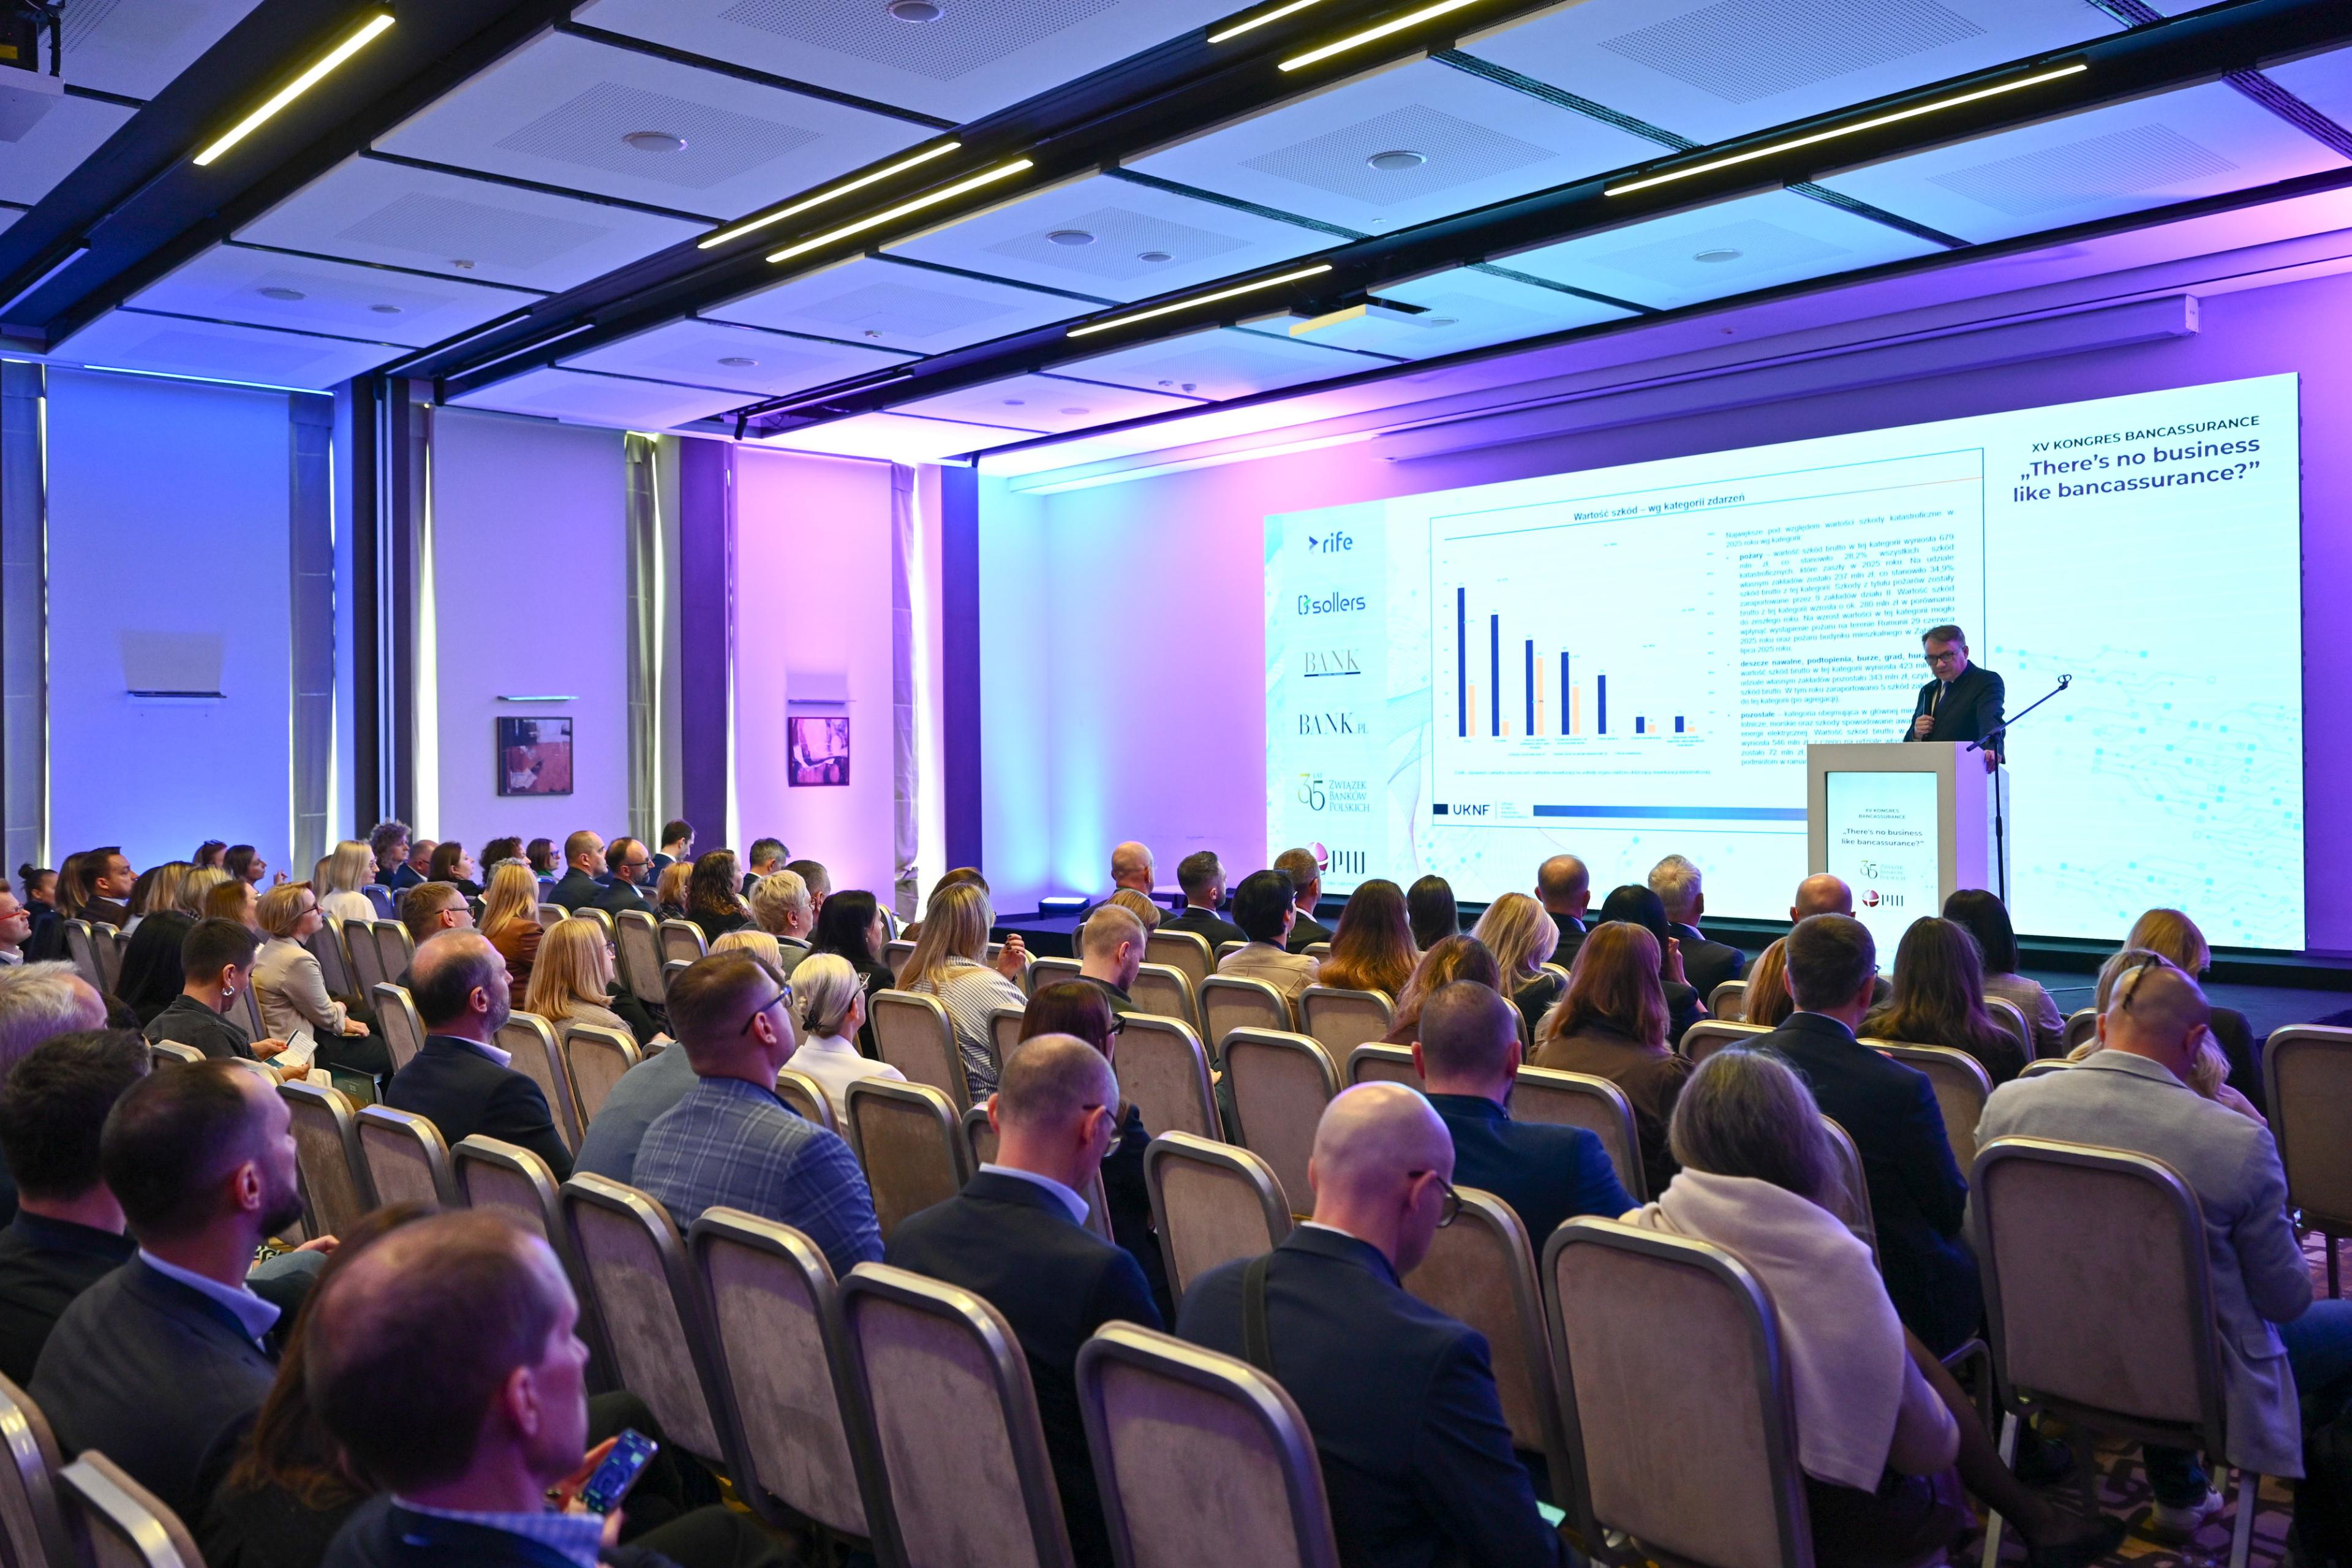
Sławomir Pomarański – Dyrektor Departamentu Inspekcji Ubezpieczeniowych w Urzędzie KNF, przedstawił wnioski z kontroli KNF w zakresie bancassurance ze szczególnym uwzględnieniem ubezpieczeń katastroficznych i nieruchomości, Ewa Krajewska – Dyrektor Departamentu Nadzoru nad Systemem Zarządzania i Dystrybucją Ubezpieczeń wzięła udział w panelu „Od rekomendacji U do rekomendacji dystrybucyjnych – koniec pewnej epoki czy ewolucja standardu”.
Wśród obszarów wymagających dalszego doskonalenia, Sławomir Pomarański wskazał przede wszystkim jakość i kompletność informacji przekazywanych klientom na poszczególnych etapach procesu dystrybucji ubezpieczeń. „Szczególne znaczenie ma zapewnienie klientowi informacji pozwalających na świadome zrozumienie zakresu oferowanej ochrony oraz konsekwencji podejmowanych decyzji”.
Istotnym obszarem pozostaje również analiza wymagań i potrzeb klienta (APK). Jak podkreślił, „powinna ona mieć rzeczywisty, a nie wyłącznie formalny charakter i uwzględniać informacje pozwalające na właściwe rozpoznanie indywidualnej sytuacji oraz potrzeb klienta. Dotyczy to w szczególności okoliczności mogących mieć znaczenie dla zakresu odpowiedzialności zakładu ubezpieczeń oraz adekwatności proponowanej ochrony”.
Wnioski z kontroli wskazują także na potrzebę większej dbałości o prawidłowe określanie i dokumentowanie parametrów ochrony ubezpieczeniowej. „Klient powinien otrzymywać informacje umożliwiające mu ocenę, czy proponowane rozwiązanie odpowiada wartości przedmiotu ubezpieczenia oraz jego rzeczywistym potrzebom” – powiedział Sławomir Pomarański.
Jak wynika z przedstawionych wniosków, kluczowe znaczenie dla jakości bancassurance ma nie tylko zgodność procesów z wymaganiami regulacyjnymi, ale również ich praktyczne przełożenie na sposób prowadzenia dystrybucji i komunikacji z klientem. Istotne pozostaje zatem dalsze wzmacnianie standardów w zakresie rzetelnego informowania klientów, prawidłowej analizy ich wymagań i potrzeb oraz zapewnienia adekwatności oferowanej ochrony ubezpieczeniowej.
Ewa Krajewska zwróciła uwagę na znaczenie rekomendacji KNF dotyczących dystrybucji ubezpieczeń, przyjętych 26 czerwca 2026 roku. „Jednym z kluczowych celów rekomendacji jest ograniczenie ryzyka oferowania klientom produktów niezgodnych z ich wymaganiami i potrzebami oraz produktów, których wartość dla klienta jest niewystarczająca” – powiedziała Ewa Krajewska. Szczególne znaczenie mają rekomendacje dotyczące analizy wymagań i potrzeb klienta (APK). Zakład ubezpieczeń powinien uwzględnić w tym procesie m.in. informacje dotyczące klienta, którymi dystrybutor już dysponuje, oraz zapewnić przejrzystość ich wykorzystania przy oferowaniu produktu.
Jak wskazała Ewa Krajewska, choć rekomendacje KNF są skierowane do zakładów ubezpieczeń, istotnym elementem zapewnienia właściwych standardów dystrybucji jest również jasne określenie oczekiwań nadzorczych wobec pośredników ubezpieczeniowych. W tym celu UKNF przygotował projekt odrębnych stanowisk dotyczących dystrybucji ubezpieczeń przez agentów oraz brokerów. Dokumenty są przedmiotem konsultacji z organizacjami i instytucjami reprezentującymi rynek ubezpieczeniowy.
Jak podkreśliła Ewa Krajewska - „mimo że stanowiska nie wymagają formalnych konsultacji, UKNF zdecydował się na ich przeprowadzenie, kierując się potrzebą zapewnienia przejrzystości i przewidywalności działań nadzorczych”.
Celem projektowanych stanowisk jest uzupełnienie rekomendacji skierowanych do zakładów ubezpieczeń oraz przedstawienie pośrednikom oczekiwań nadzorczych dotyczących prawidłowej organizacji i realizacji procesu dystrybucji ubezpieczeń.
APK jako kluczowy element ochrony klienta.
Jak podkreśliła Ewa Krajewska, podstawowym celem APK jest zapewnienie klientowi właściwej ochrony w przypadku zaistnienia zdarzenia losowego. Prawidłowo przeprowadzona analiza wymagań i potrzeb klienta (APK) powinna uwzględniać wszystkie informacje istotne dla oceny jego potrzeb, w tym informacje, którymi dystrybutor już dysponuje. Klient powinien mieć również świadomość, jakie informacje są wykorzystywane oraz w jaki sposób wpływają one na przedstawianą mu ofertę.
Istotnym elementem tego procesu pozostaje sposób organizacji i dokumentowania APK, w szczególności w przypadku wykorzystania rozwiązań cyfrowych. „Rozwój technologii może wspierać proces dystrybucji, jednak uproszczenie tego procesu powinno pozostawać zgodne z wymaganiami dotyczącymi ochrony klienta. Nowe rekomendacje dystrybucyjne oraz projektowane stanowiska dla pośredników mają wspierać dalsze ujednolicanie standardów procesu dystrybucji na rynku” – powiedziała Ewa Krajewska.