Galeria zdjęć - Komisja Nadzoru Finansowego
Multimedia
Przedstawiciele UKNF o kluczowych obszarach ryzyka w badaniu sprawozdań finansowych podmiotów nadzorowanych przez KNF
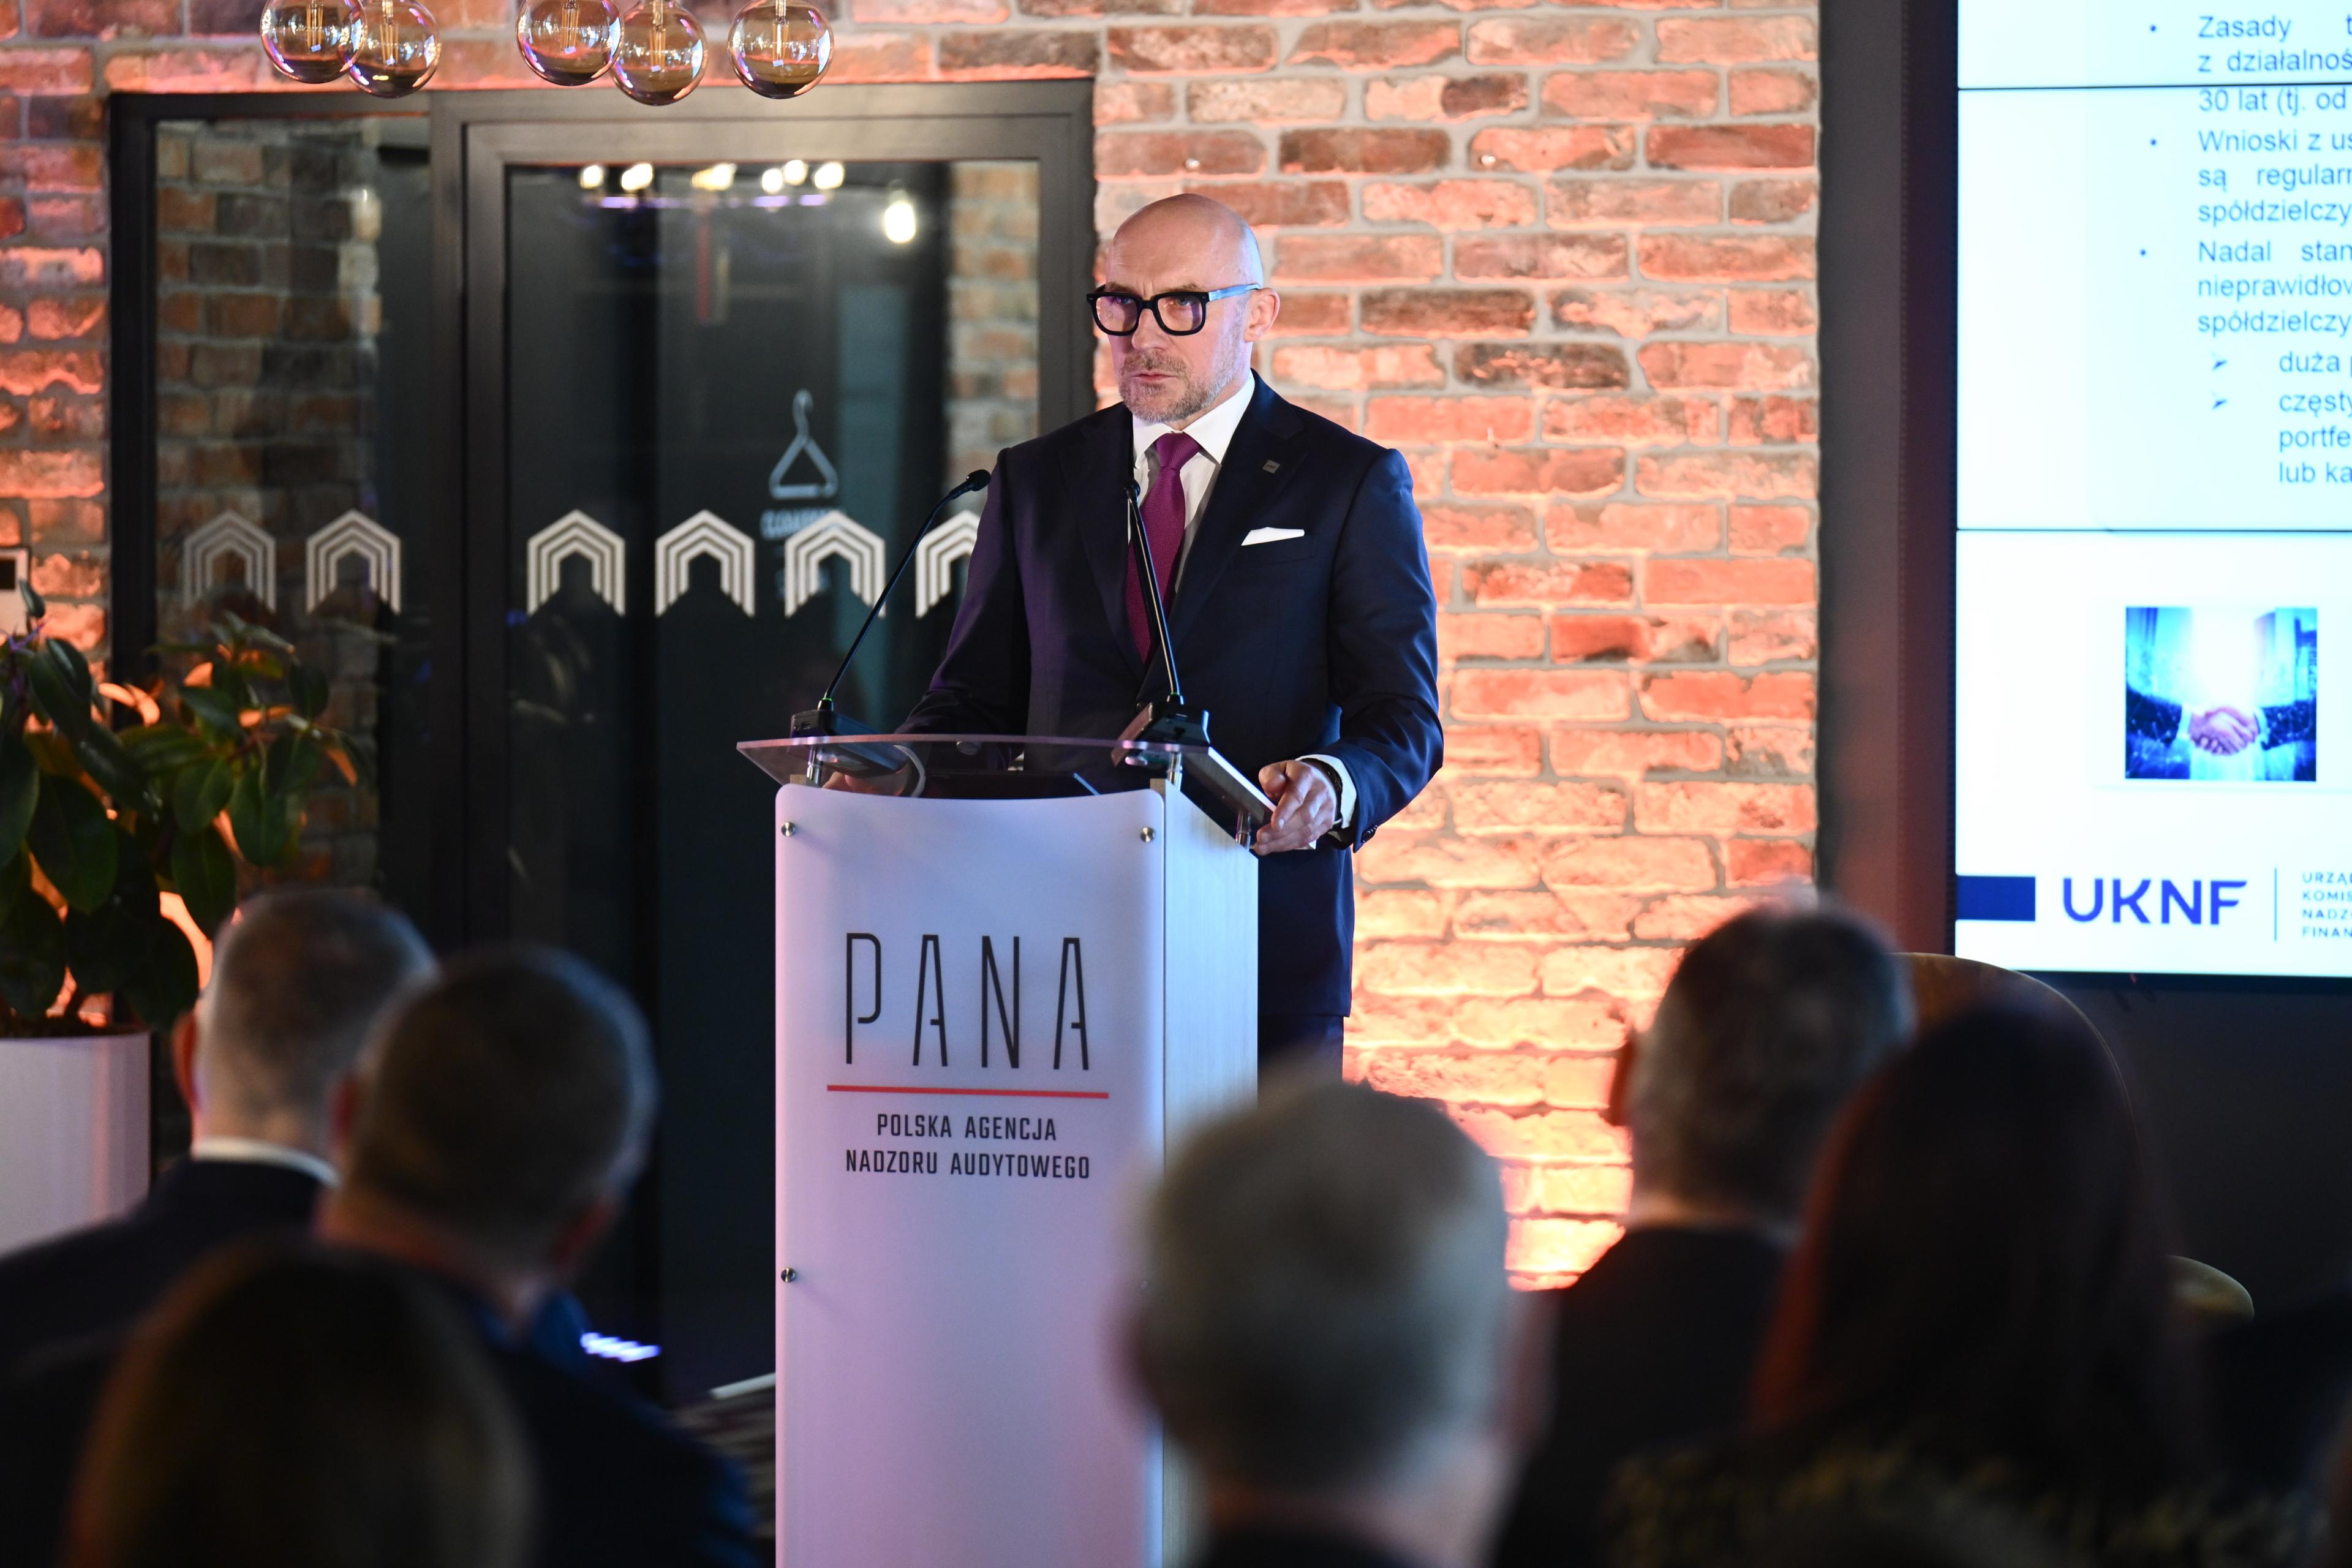
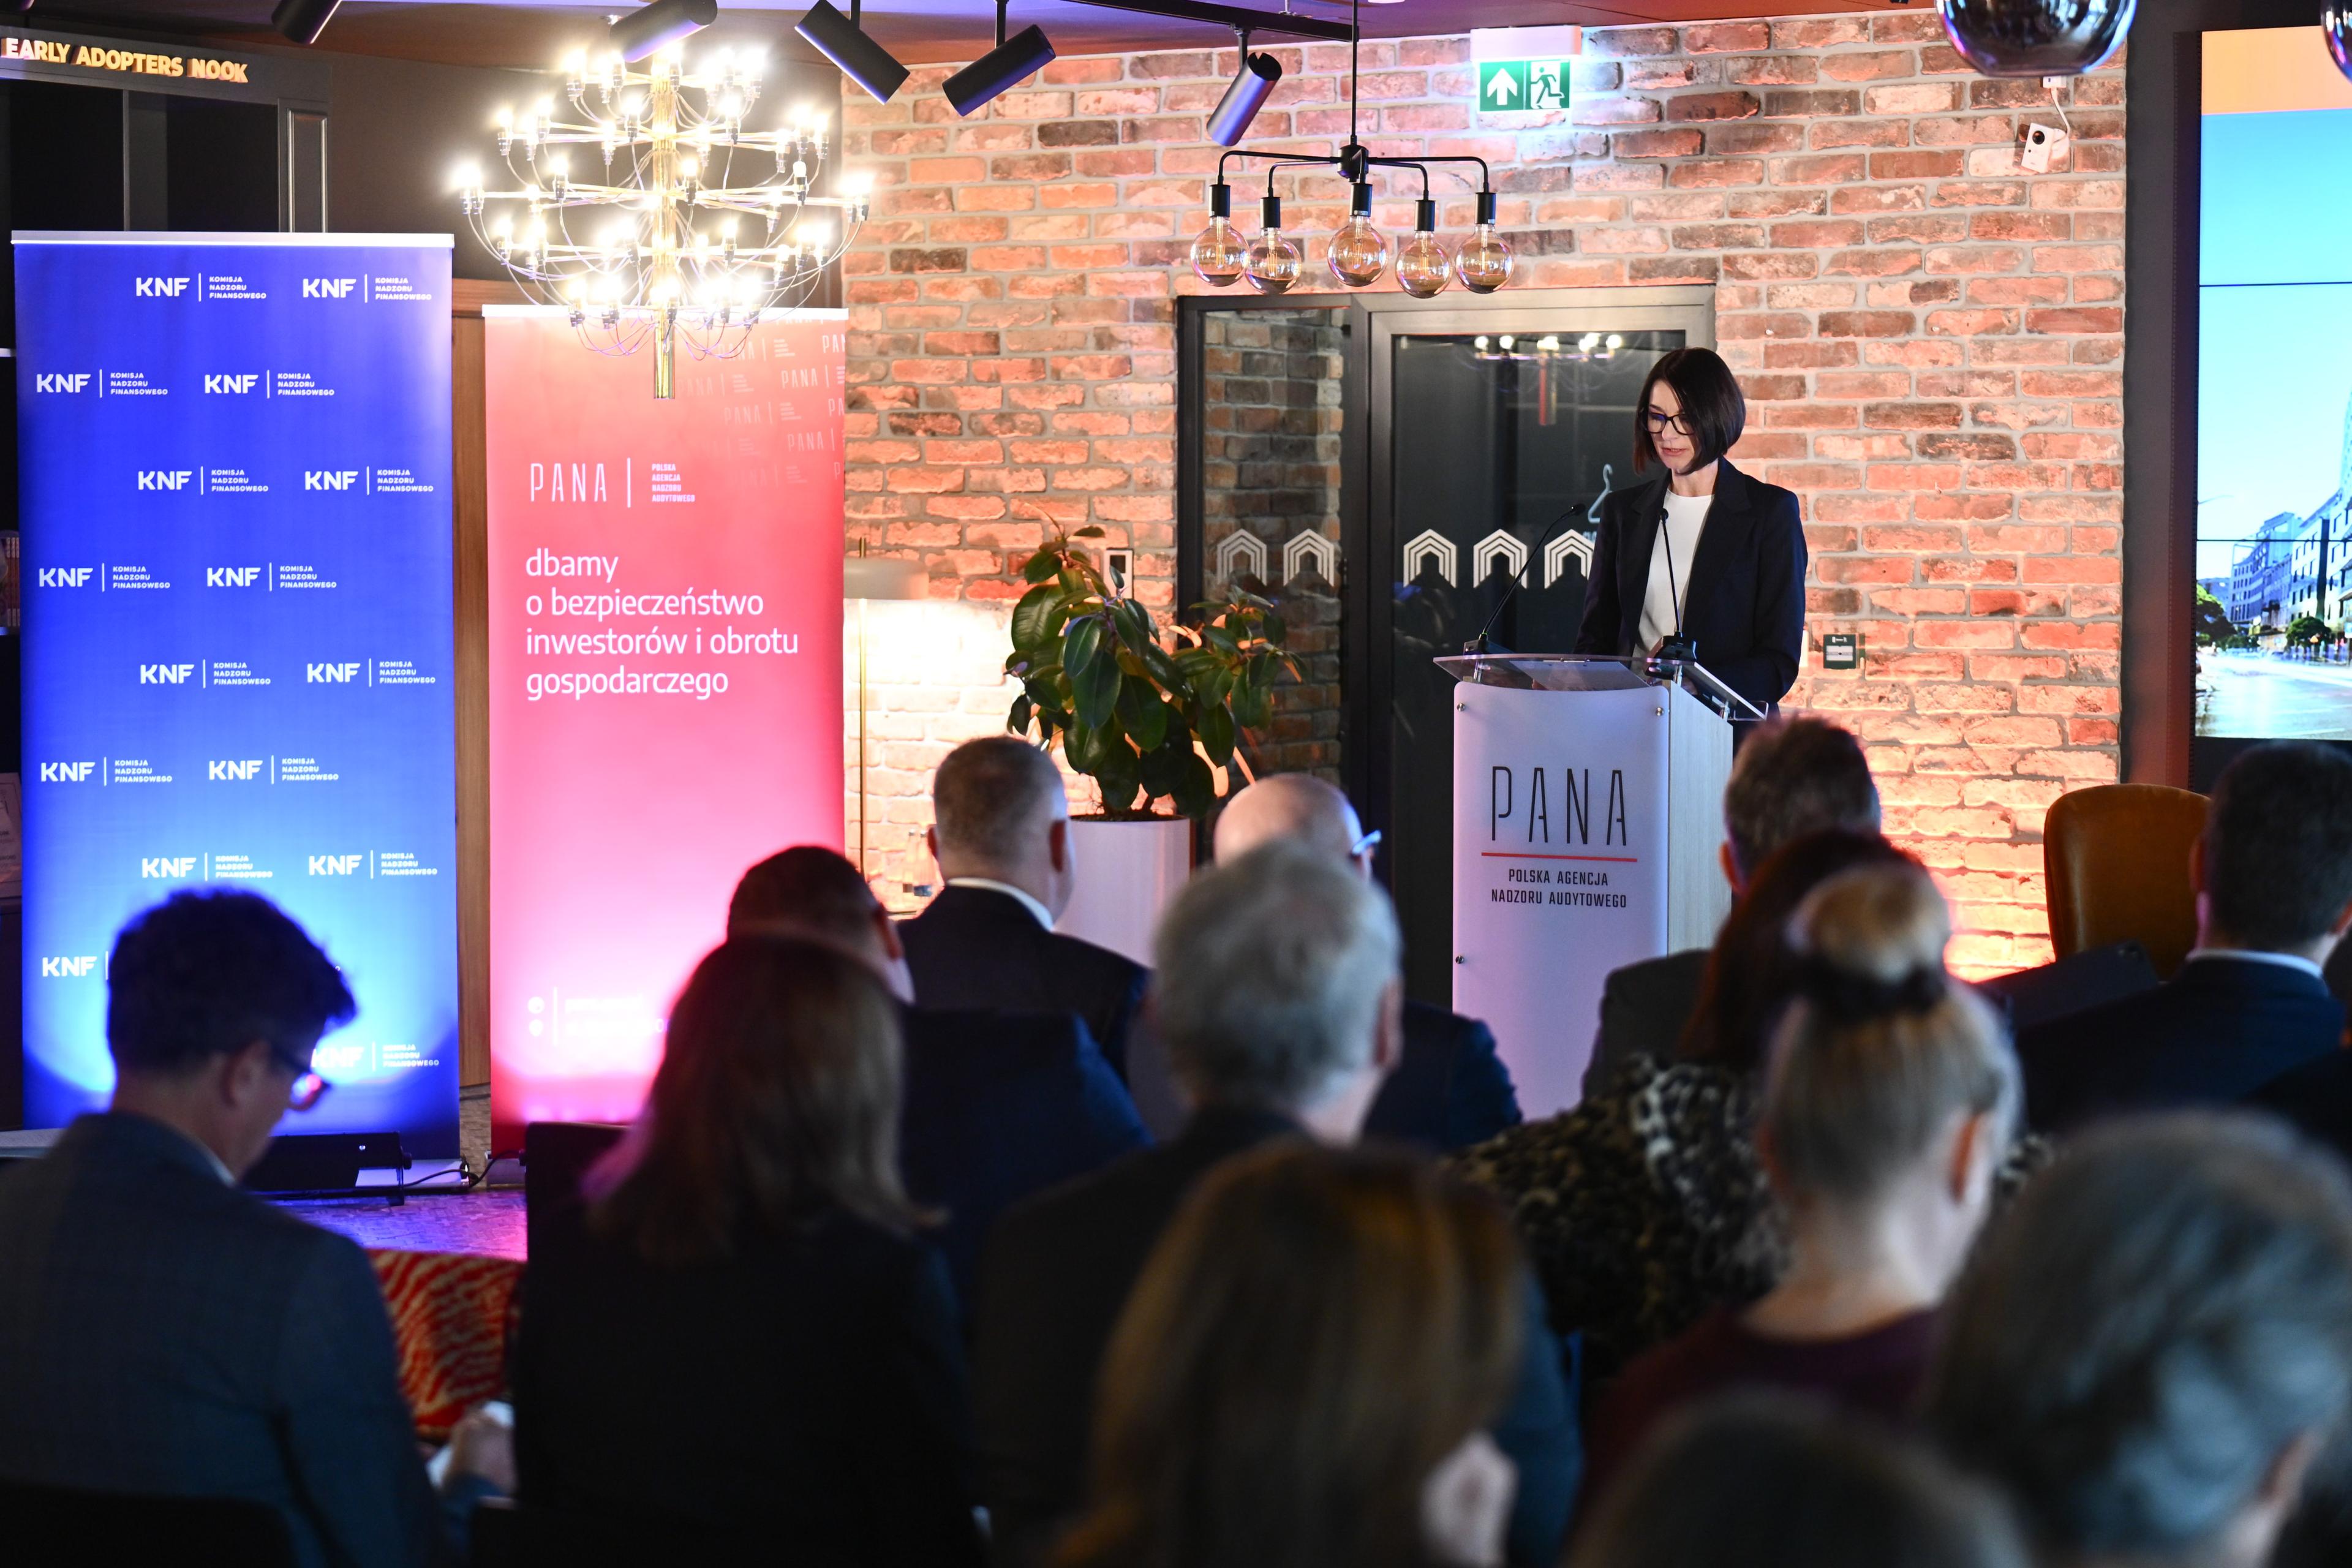
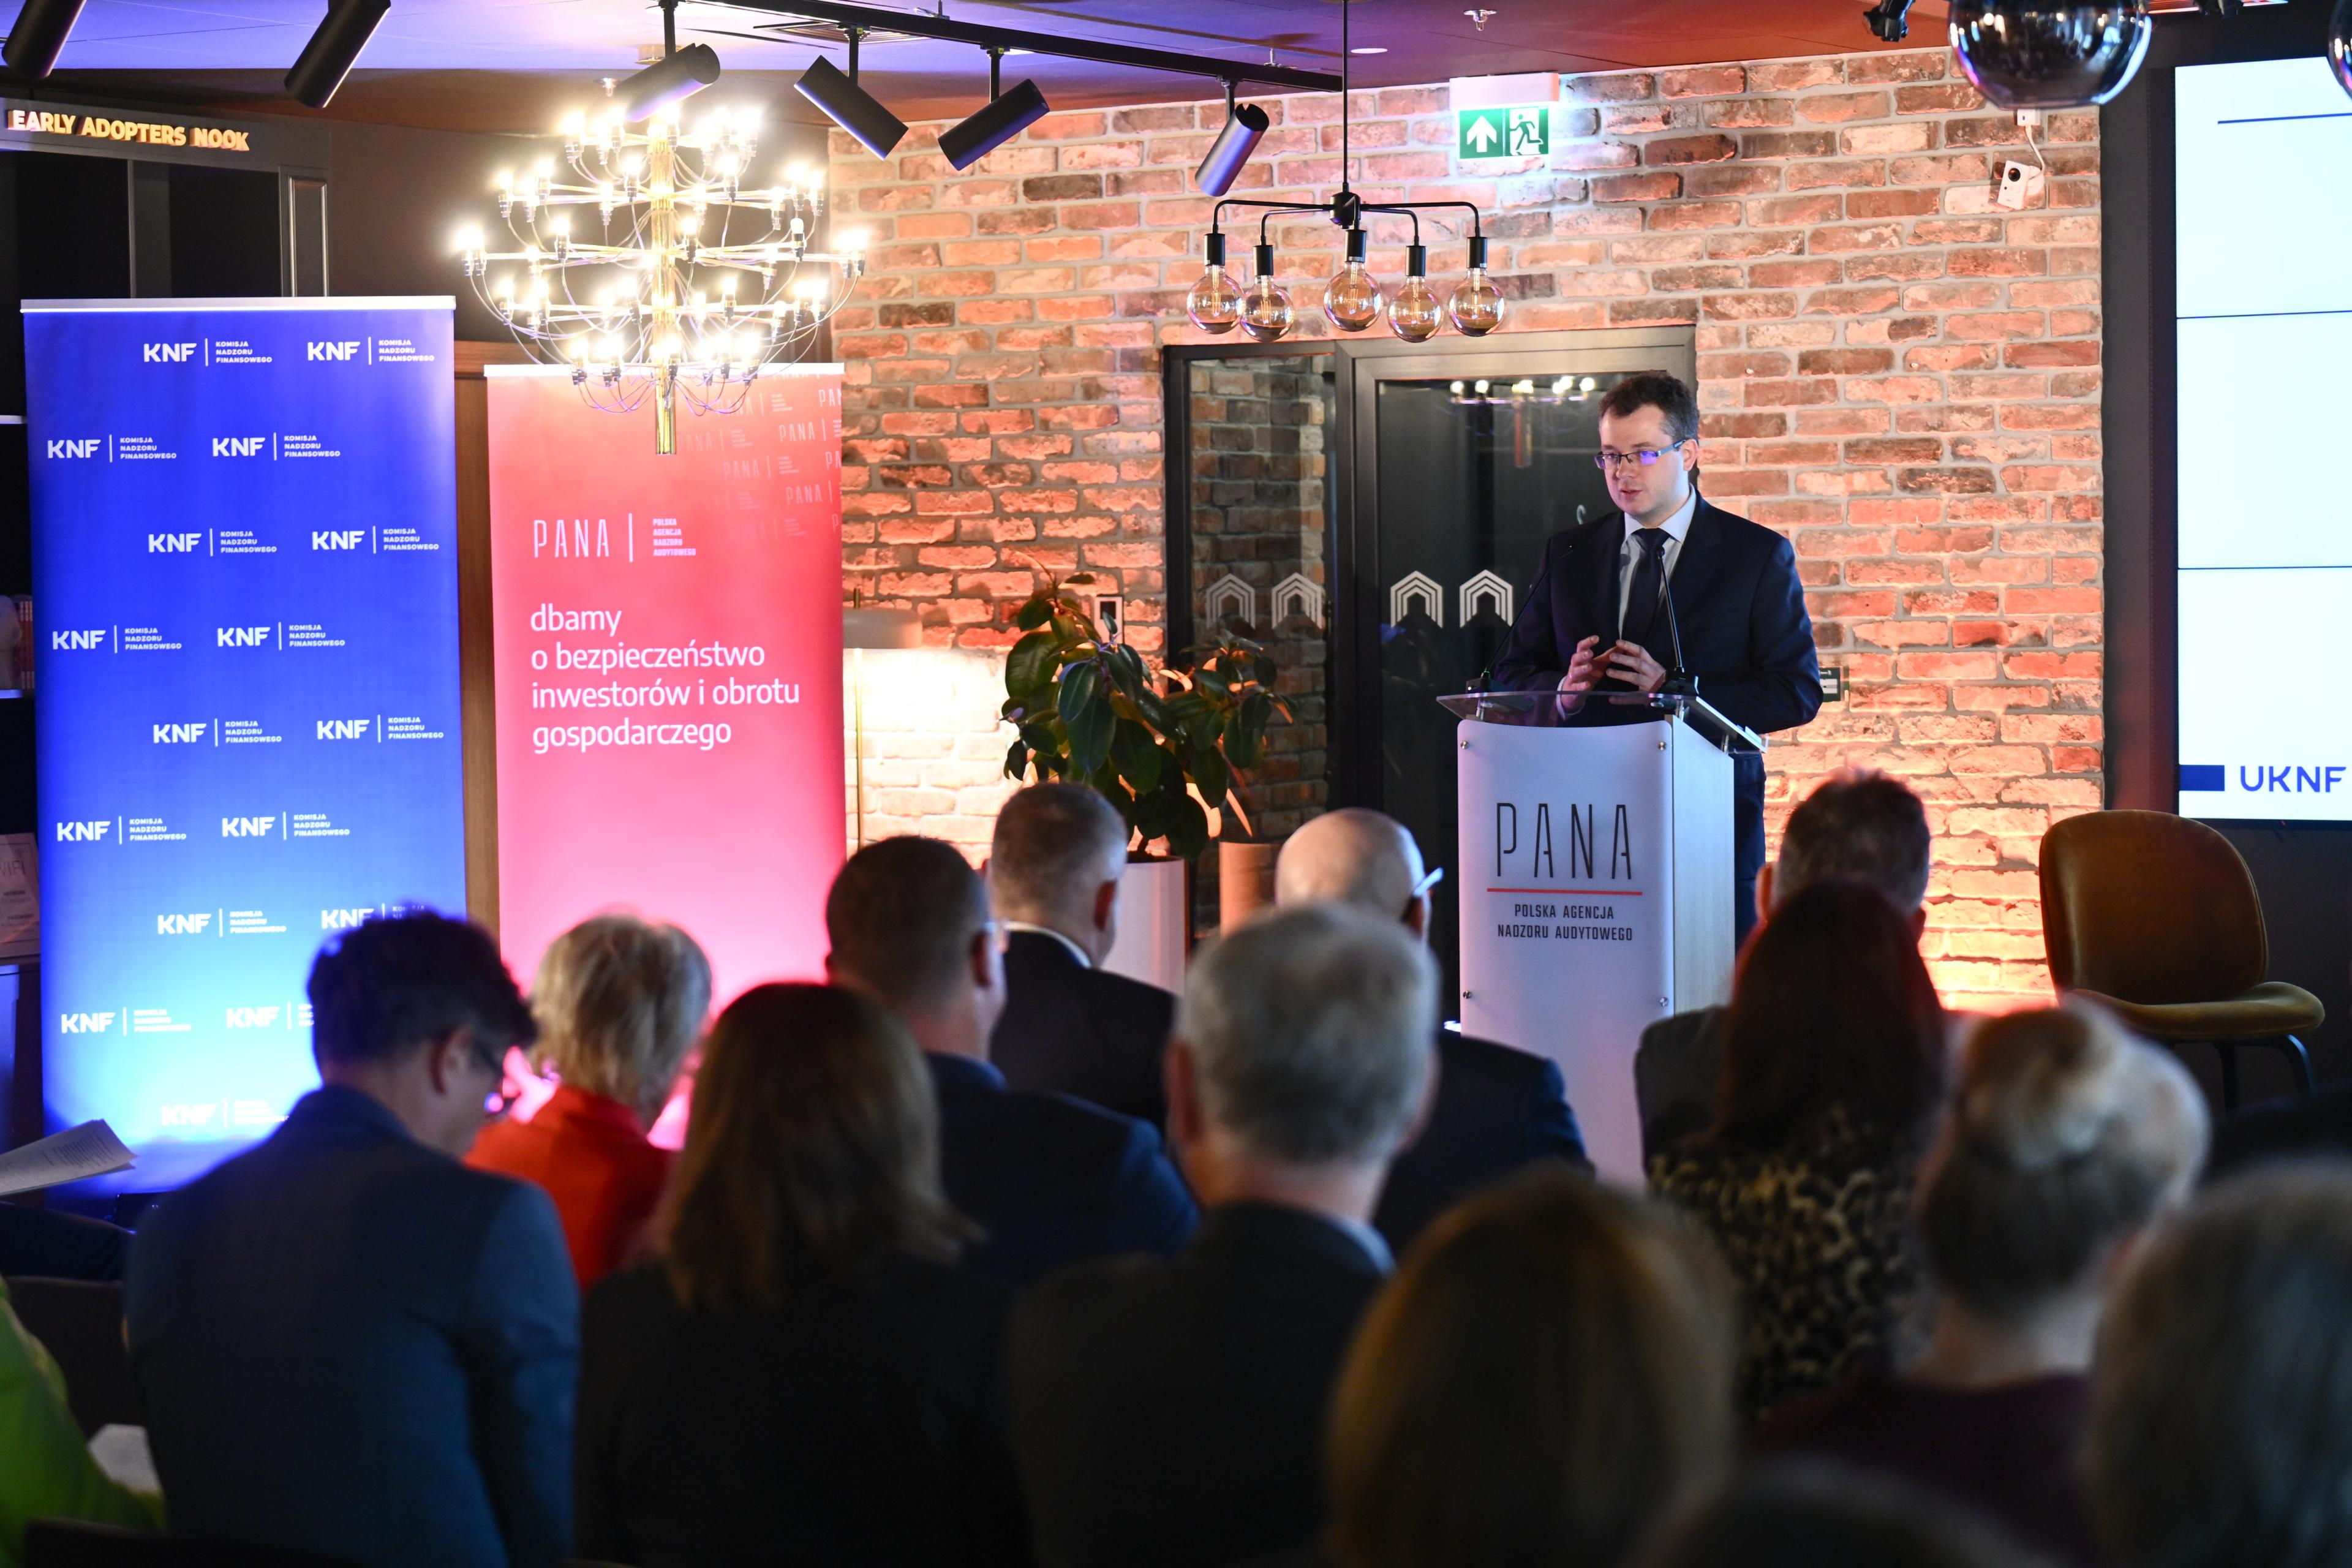
Podczas dorocznego spotkania PANA–UKNF z firmami audytorskimi badającymi jednostki zainteresowania publicznego (JZP), poświęconego jakości audytu i perspektywie nadzorców wobec nieprawidłowości na rynku, przedstawiciele Urzędu Komisji Nadzoru Finansowego omówili najważniejsze obszary ryzyka, na które biegli rewidenci powinni zwracać uwagę podczas badania sprawozdań finansowych podmiotów nadzorowanych przez KNF.
Wystąpienia dotyczyły trzech obszarów rynku finansowego: kapitałowego, bankowego i ubezpieczeniowego. Przedstawione zagadnienia wynikały zarówno z priorytetów nadzorczych, jak i z nieprawidłowości oraz problemów identyfikowanych przez UKNF w toku bieżącego nadzoru i przeprowadzanych kontroli.
W części poświęconej rynkowi kapitałowemu zagadnienia przedstawił Piotr Grzęda, Kierownik Zespołu ds. Rachunkowości w Departamencie Spółek Publicznych, obszar rynku bankowego i usług płatniczych omówił Emil Radziszewski, Dyrektor Zarządzający Pionem Nadzoru Bankowego, tematykę rynku ubezpieczeniowego zaprezentowała Jolanta Frączkowska, Kierownik Zespołu ds. Rachunkowości i Sprawozdawczości w Departamencie Nadzoru Ubezpieczeniowego
Rynek kapitałowy
W obszarze nadzoru nad sprawozdawczością finansową emitentów papierów wartościowych dopuszczonych do obrotu na rynku regulowanym, Piotr Grzęda zwrócił uwagę na priorytety nadzorcze ESMA, w szczególności dotyczące ryzyk geopolitycznych i niepewności gospodarczej oraz restrukturyzacji. Podkreślił znaczenie prawidłowych ujawnień dotyczących zarządzania ryzykiem płynności, zobowiązań umownych wobec finansujących, klasyfikacji aktywów przeznaczonych do sprzedaży oraz restrukturyzacji zadłużenia.
Przedstawił zagadnienia, które w praktyce nadzorczej wymagają szczególnej uwagi kierownictwa jednostek i biegłych rewidentów, w tym ocenę kontynuacji działalności, identyfikację kontroli nad innymi jednostkami, prawidłowe rozliczanie połączeń jednostek oraz szacowanie wartości aktywów i zobowiązań. Podkreślił, że stosowanie osądu w rachunkowości nie oznacza dowolności, a im większa niepewność i subiektywność przyjętych założeń, tym większe znaczenie mają ich odpowiednie udokumentowanie i ujawnienie w sprawozdaniu finansowym.
Rynek bankowy i usług płatniczych
Emil Radziszewski odniósł się do kwestii prawidłowości procesów monitowania, przeglądu i klasyfikacji ekspozycji kredytowych oraz przestrzegania zasad tworzenia rezerw na ryzyko związane z działalnością banków. Omówił nadchodzące zmiany regulacyjne w tym zakresie oraz wskazał na potrzebę szczególnego uwzględnienia w ramach badania i oceny sprawozdań finansowych, zwłaszcza banków spółdzielczych, prezentacji jakości portfela kredytowego, poziomu utworzonych rezerw celowych i odpisów aktualizujących wartość portfela, a także ujęcia zmian zasad tworzenia rezerw celowych w kapitałach banków.
W odniesieniu do rachunkowości banków spółdzielczych wskazał także na występującą relatywnie często nieprawidłową wycenę wartości bilansowej brutto aktywów wg zamortyzowanego kosztu, w sytuacji zastosowania modyfikacji warunków umownych, co dotyczyło to głównie ekspozycji kredytowych objętych tzw. wakacjami kredytowymi.
Trzecim obszarem, na który zwrócił uwagę były zasady ochrony przez instytucje płatnicze środków powierzonych przez użytkowników usług płatniczych (safeguarding). Podkreślił, że jest to jeden z najistotniejszych wymogów w działalności krajowych instytucji płatniczych, a informacja dotycząca realizacji tego wymogu w tym stanu środków i przepływów na rachunkach safeguardingowych prowadzonych dla instytucji płatniczych jest miernikiem stabilności finansowej tych instytucji czy wręcz ich wypłacalności.
Rynek ubezpieczeniowy
Jolanta Frączkowska przedstawiła zagadnienia związane z jakością i kompletnością danych wykorzystywanych w procesach wyceny. Zwróciła uwagę na konieczność weryfikacji przyjmowanych założeń, metod wyceny oraz źródeł danych, a także oceny systemów i mechanizmów kontroli wewnętrznej wspierających procesy sprawozdawcze.
Podkreśliła znaczenie rzetelnych i spójnych ujawnień dotyczących wypłacalności zakładów ubezpieczeń, środków własnych, wymogów kapitałowych oraz wyniku finansowego. Wskazała również na potrzebę właściwego identyfikowania i komunikowania istotnych niepewności oraz słabości środowiska kontroli wewnętrznej i systemów IT wykorzystywanych w procesie sprawozdawczości. Istotnym elementem badania pozostaje także ocena zgodności stosowanych metod i założeń z obowiązującymi regulacjami oraz stanowiskami nadzorczymi.
Zwróciła uwagę na znaczenie współpracy biegłych rewidentów z komitetami audytu i zarządami badanych jednostek. Skuteczny dialog pomiędzy tymi uczestnikami procesu badania sprzyja właściwemu rozpoznawaniu ryzyk, przekazywaniu informacji o stwierdzonych nieprawidłowościach i zapewnieniu odpowiedniej jakości sprawozdawczości finansowej.
Przedstawione przez przedstawicieli UKNF zagadnienia potwierdzają znaczenie współpracy pomiędzy organami nadzoru, firmami audytorskimi i badanymi podmiotami. Rzetelne sprawozdania finansowe, odpowiednia jakość danych i ujawnień oraz właściwa identyfikacja ryzyk mają kluczowe znaczenie dla stabilności rynku finansowego oraz ochrony jego uczestników.