Galeria zdjęć - Komisja Nadzoru Finansowego
Multimedia
Przedstawiciele UKNF podczas XIII Kongresu Rynku Instrumentów Pochodnych
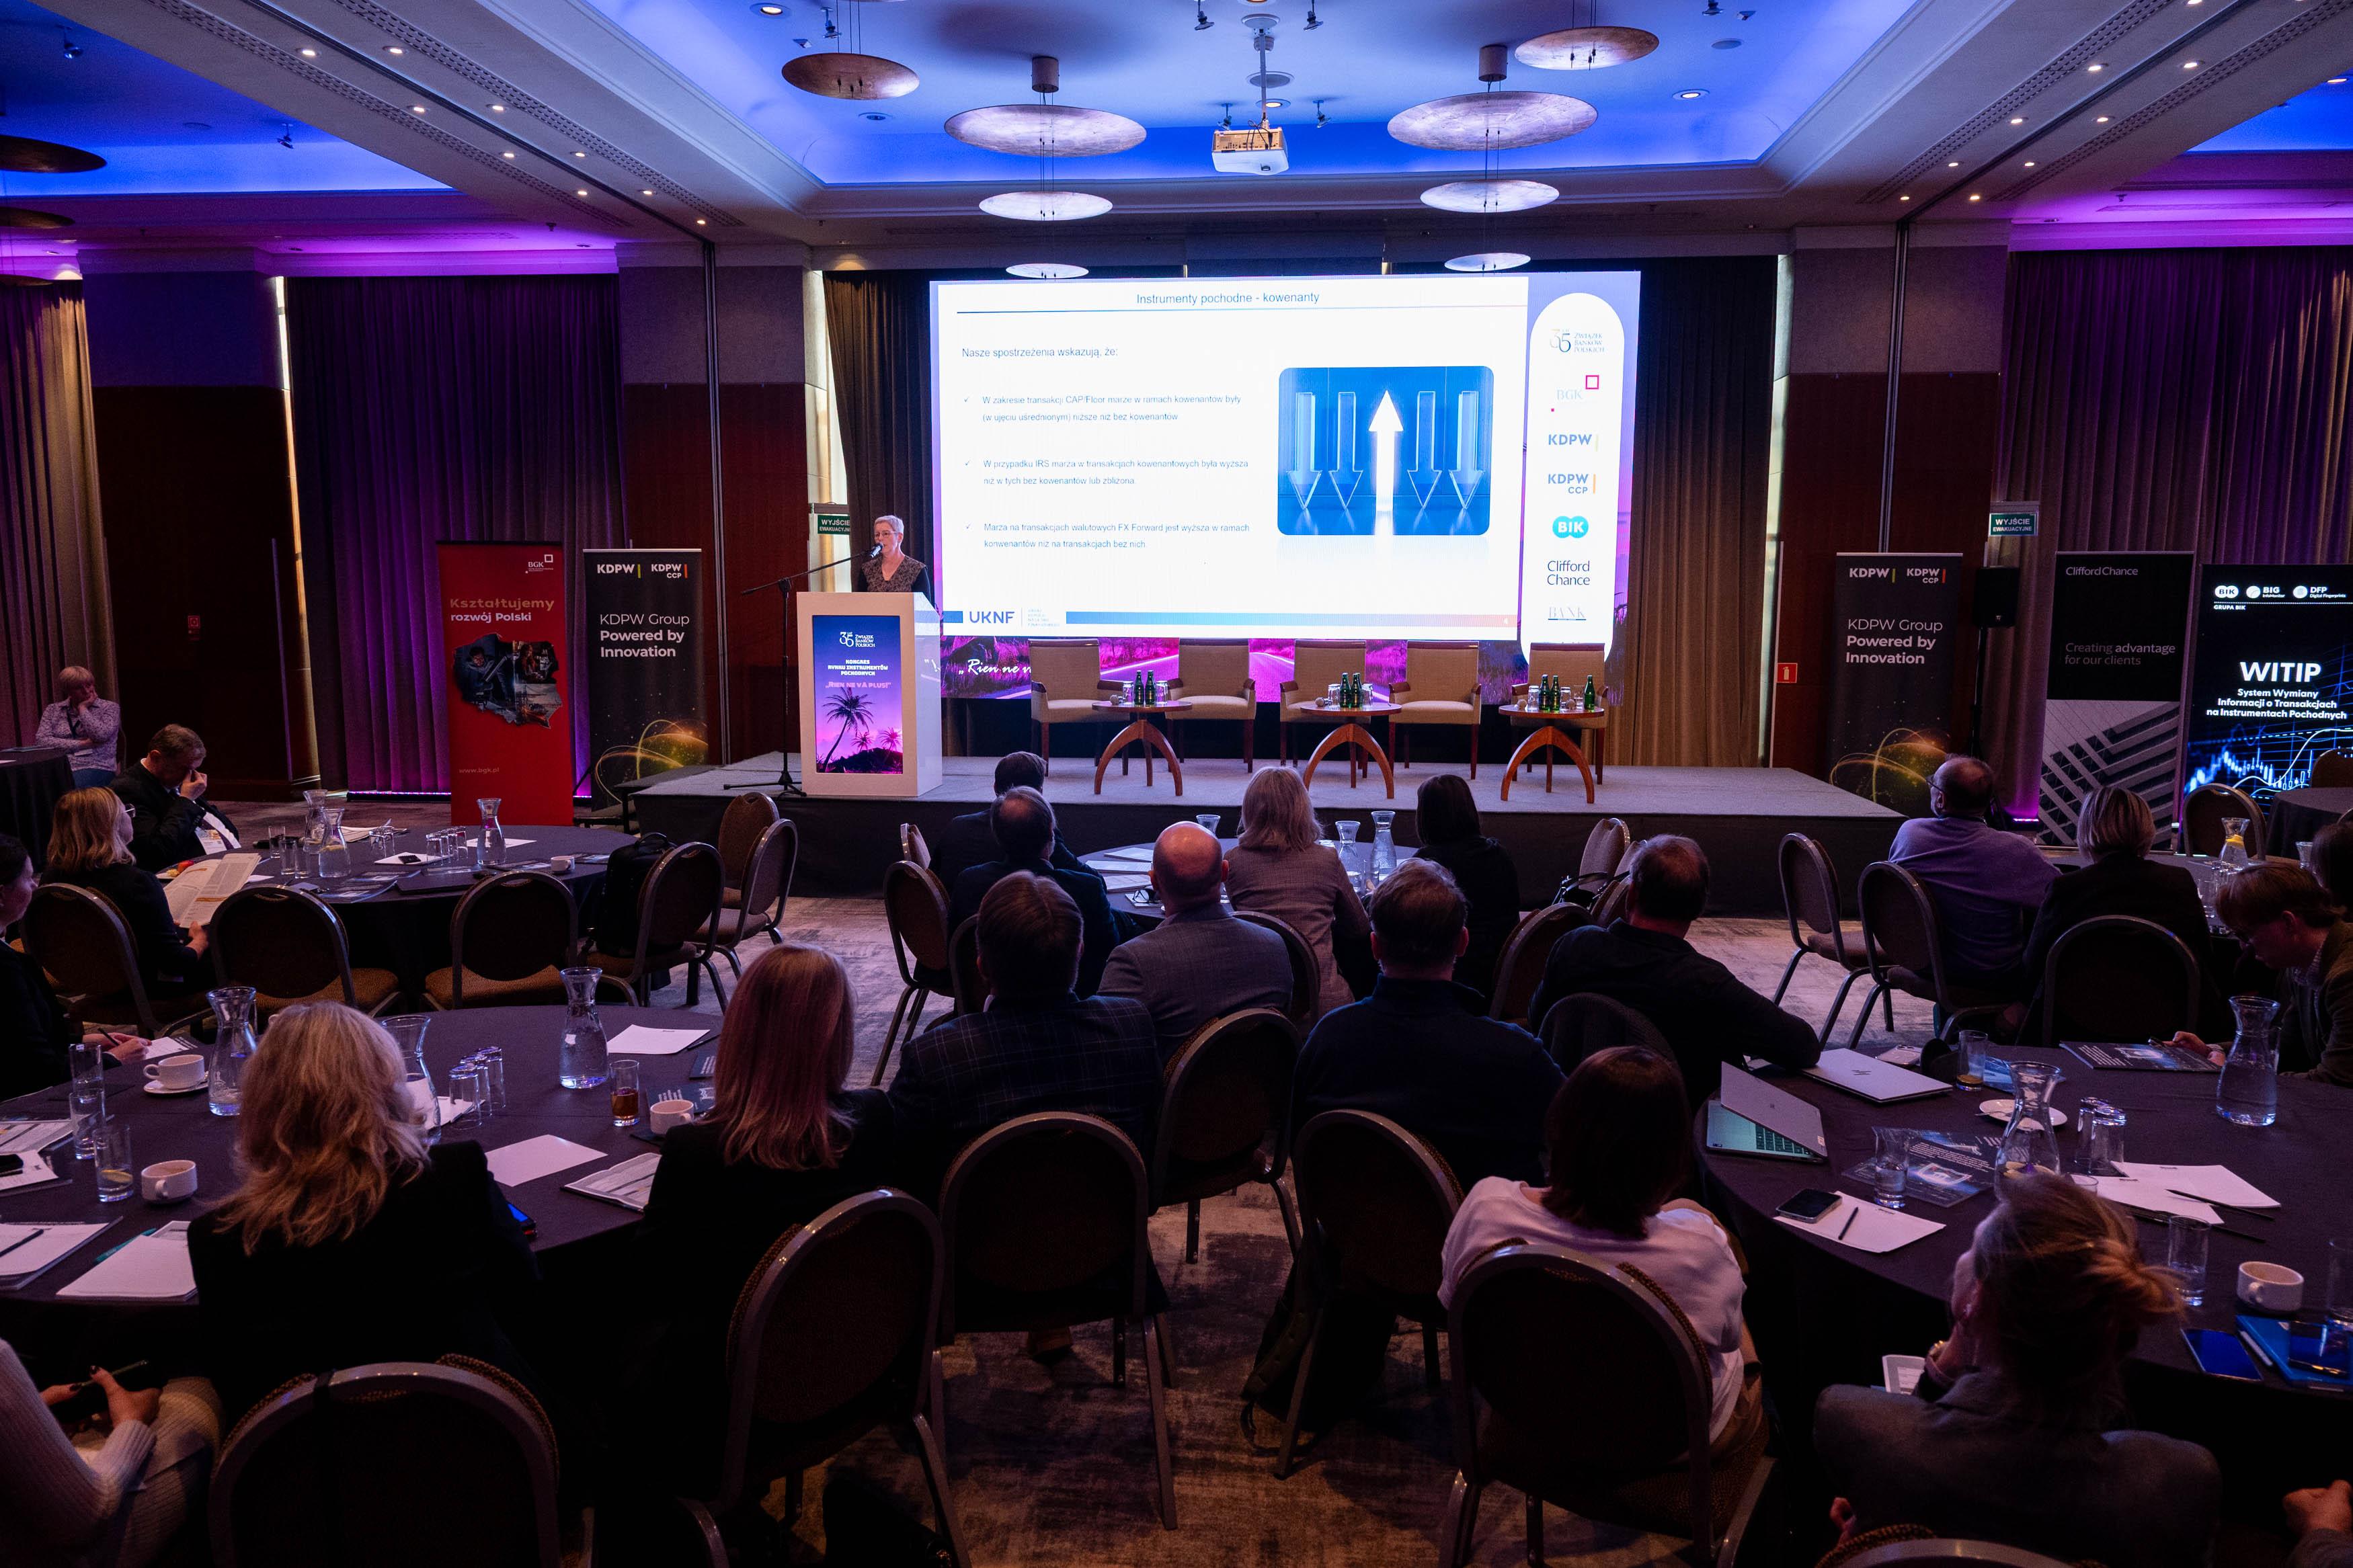
Daria Ringwelska – Dyrektor Departamentu Infrastruktury i Obrotu Giełdowego oraz Agata Gawin – Dyrektor Departamentu Firm Inwestycyjnych, wygłosiły wystąpienia podczas XIII Kongresu Rynku Instrumentów Pochodnych „Rien ne va plus!”, organizowanego przez Związek Banków Polskich.
Daria Ringwelska – Dyrektor Departamentu Infrastruktury i Obrotu Giełdowego, wygłosiła wystąpienie pt. „Wdrażanie T+1 na polskim rynku finansowym”, w którym zaznaczyła, że skrócenie cyklu rozrachunkowego o jeden dzień oznacza fundamentalną zmianę sposobu funkcjonowania organizacji, procesów operacyjnych, zarządzania ryzykiem oraz współpracy uczestników rynku finansowego. To zmiana sposobu funkcjonowania organizacji i procesów biznesowych, ale to jest też szansa na zwiększenie efektywności, ograniczenie ryzyka kontrahenta i harmonizacji europejskiego rynku kapitałowego.
Oczekiwane korzyści wynikające ze zmiany na T+1 to przede wszystkim mniejsze ryzyko kontrahenta, niższe koszty zabezpieczeń, większa automatyzacja, a co za tym idzie sprawniejszy rynek.
Daria Ringwelska przybliżyła kolejne etapy prac podkreślając przy tym dwie daty: 7 grudnia 2026 roku – wejście w życie wymogów dotyczących wymiany informacji między firmami inwestycyjnymi a klientami profesjonalnymi, oraz 11 października 2027 roku – wdrożenie T+1.
Po 7 grudnia tego roku zaczną obowiązywać nowe regulacje dotyczące procesu alokacji i potwierdzania transakcji między firmami inwestycyjnymi a klientami profesjonalnymi. Informacje te będą mogły być przekazywane wyłącznie w ustandaryzowanej formie elektronicznej, która umożliwia automatyczny odczyt i automatyczne przetwarzanie danych. Klienci profesjonalni będą zobowiązani dostarczać wymagane alokacje i potwierdzenia najpóźniej do godziny 23:00 w dniu zawarcia transakcji.
Z początkiem 2027 roku rozpocznie się etap testowania. Odpowiedzialność za testy będzie spoczywała na podmiotach lokalnych, natomiast za koordynację tych testów odpowiada EU T+1 Industry Committee (EUIC).
– Jako nadzór uważamy, że jest to też szansa na zwiększenie efektywności, bezpieczeństwa i konkurencyjności naszego rynku – powiedziała Daria Ringwelska. Dodała, że kluczowe znaczenie mają odpowiednie wczesne przygotowania, identyfikacja potencjalnych ryzyk, testowanie rozwiązań oraz otwarta komunikacja i współpraca.
Agata Gawin – Dyrektor Departamentu Firm Inwestycyjnych, wygłosiła wystąpienie pt. „Produkty pochodne i strukturyzowane – spostrzeżenia nadzoru”. W jego pierwszej części skupiła się na podsumowaniu działań w zakresie instrumentów pochodnych, podkreślając przy tym współpracę nadzoru z rynkiem. Kluczowe zmiany w tym obszarze dotyczą informowania klientów o kosztach oraz dokonywania analizy miejsca wykonania zlecenia, w Best Execution, pojawiają się informacje o zaufanych systemach wykonywania zleceń.
Agata Gawin podkreśliła konieczność dalszych prac nad badaniem godziwości ceny zaproponowanej klientowi, bo mimo że powstają metodologie tej oceny, cena rynkowa bywa sprawdzana także z wykorzystaniem źródeł zewnętrznych, to jednak wiele jest jeszcze do zrobienia szczególnie w zakresie marż maksymalnych i tzw. ceny wewnętrznej, czyli uwzględnianiu w marży przedstawianej klientowi różnicy pomiędzy ceną trader a rynkiem.
– Naszym głównym obszarem zainteresowania są klienci detaliczni – pokreśliła.
Jednym z priorytetów nadzoru na 2027 rok jest weryfikacja produktów strukturyzowanych, w tym certyfikatów strukturyzowanych oraz lokat strukturyzowanych. Bardzo istotne jest sprawdzenie, czy zarządzanie produktowe jest dostosowane do poszczególnych produktów i czy grupy klientów przypisane do tych produktów rzeczywiście są odpowiednie. Istotne jest czy klienci mają odpowiednią wiedzę, doświadczenie, czy spełniają wszystkie warunki określone przez proces zarządzania produktowego. W przypadku produktów strukturyzowanych z gwarancją kapitału istnieje ryzyko, że klienci nie rozumieją produktu, nie zdają sobie sprawy z kosztów, które poniosą w przypadku konieczności sprzedaży produktu przed terminem zapadalności. Kluczowe jest wyjaśnienie klientowi nie tylko korzyści, ale przede wszystkim ryzyk. Istotne jest rzetelne informowanie o opłatach i prowizjach, w tym pokazanie marży banku.
Kluczowe jest zidentyfikowanie konfliktów interesów i zarządzenie nimi. Szczególnie istotne w przypadku, gdy decyzja o jakości produktu tworzonego lub zamawianego przez bank dla klienta jest w sprzeczności z poziomem wynagrodzenia dla banku, np. poprzez decyzję o zakupie tańszej opcji, zmniejszeniu partycypacji klienta.
Agata Gawin zwróciła uwagę na konieczność zintensyfikowania szkoleń pracowników mających kontakt z klientami, by potrafili dokładnie wyjaśnić oferowany produkt, a zwłaszcza, jak działa i jakie ryzyka są z nim związane. Kluczowe jest poprawienie komunikacji pomiędzy podmiotem a klientem.
Zdjęcia: ZBP