Strona główna - Komisja Nadzoru Finansowego
Przedstawiciele UKNF podczas EKF Ubezpieczenia
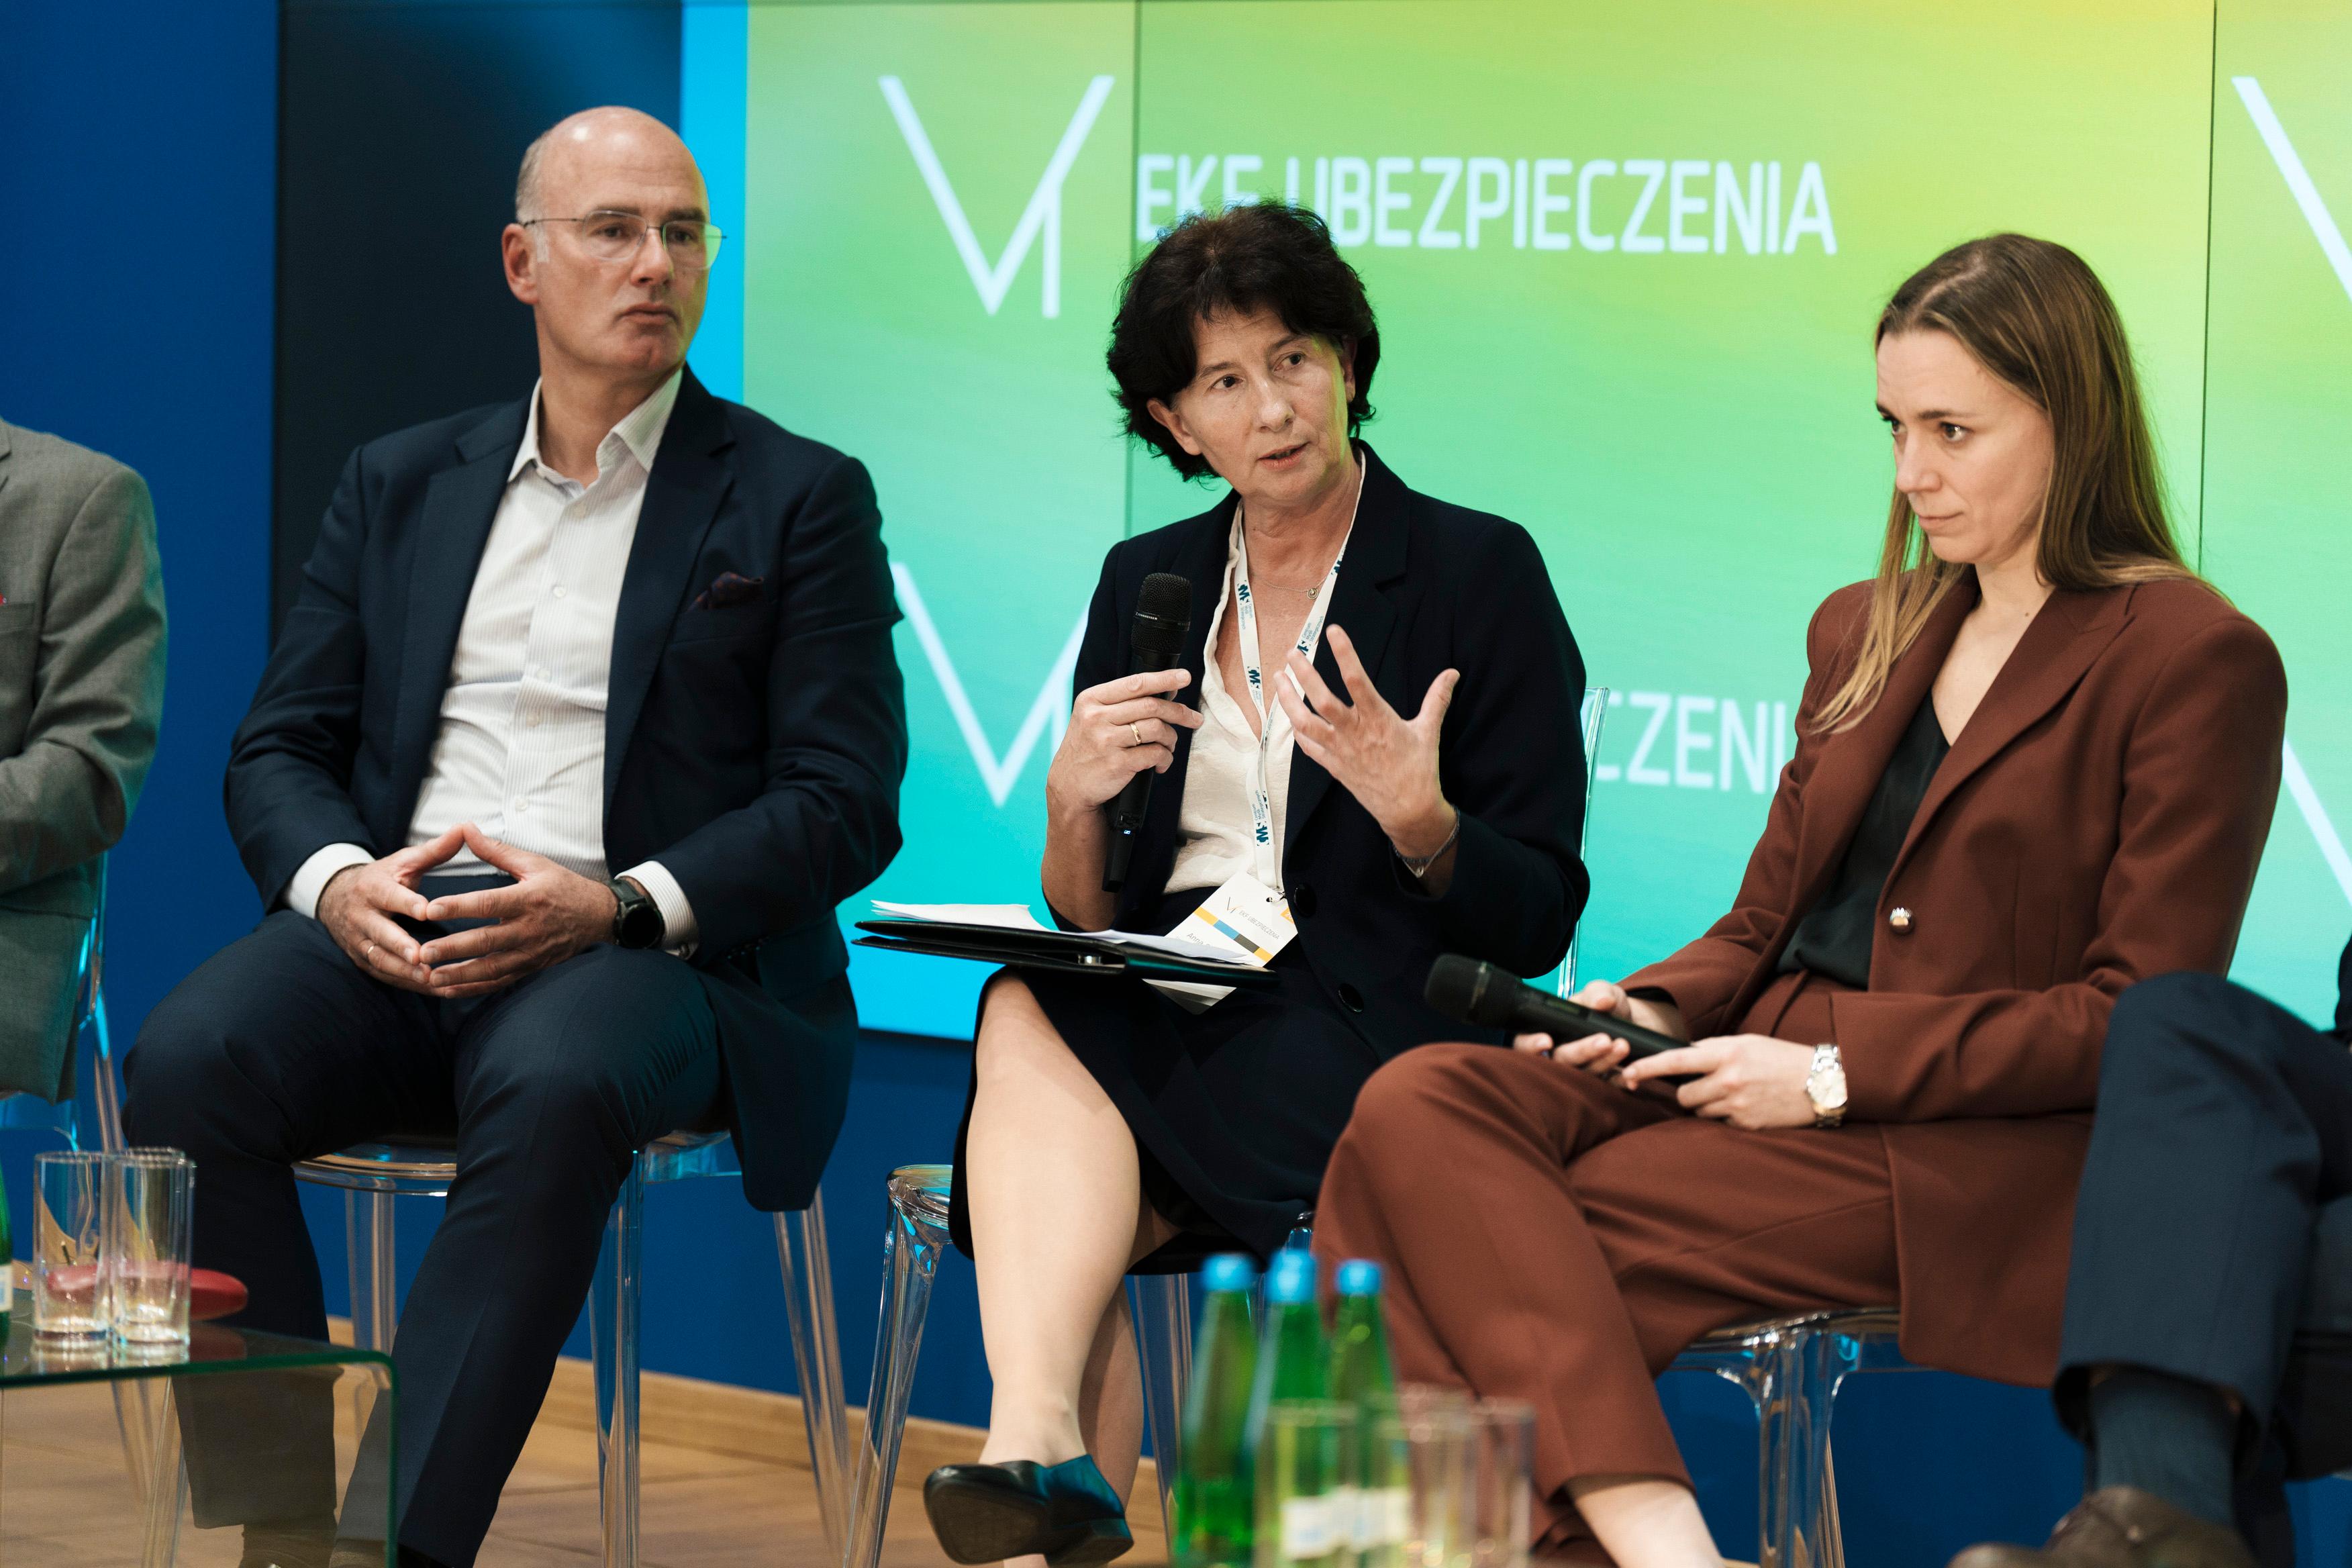
Mariusz Smętek – Dyrektor Departamentu Nadzoru Ubezpieczeniowego, Sławomir Pomarański – p.o. Dyrektora Departamentu Inspekcji Ubezpieczeniowych, Anna Staniszewska – p.o. Zastępcy Dyrektora Departamentu Licencji Ubezpieczeniowych, Iwona Torzewska – Kierownik Zespołu Dystrybucji Ubezpieczeń w Departamencie Inspekcji Ubezpieczeniowych wystąpili podczas EKF Ubezpieczenia.
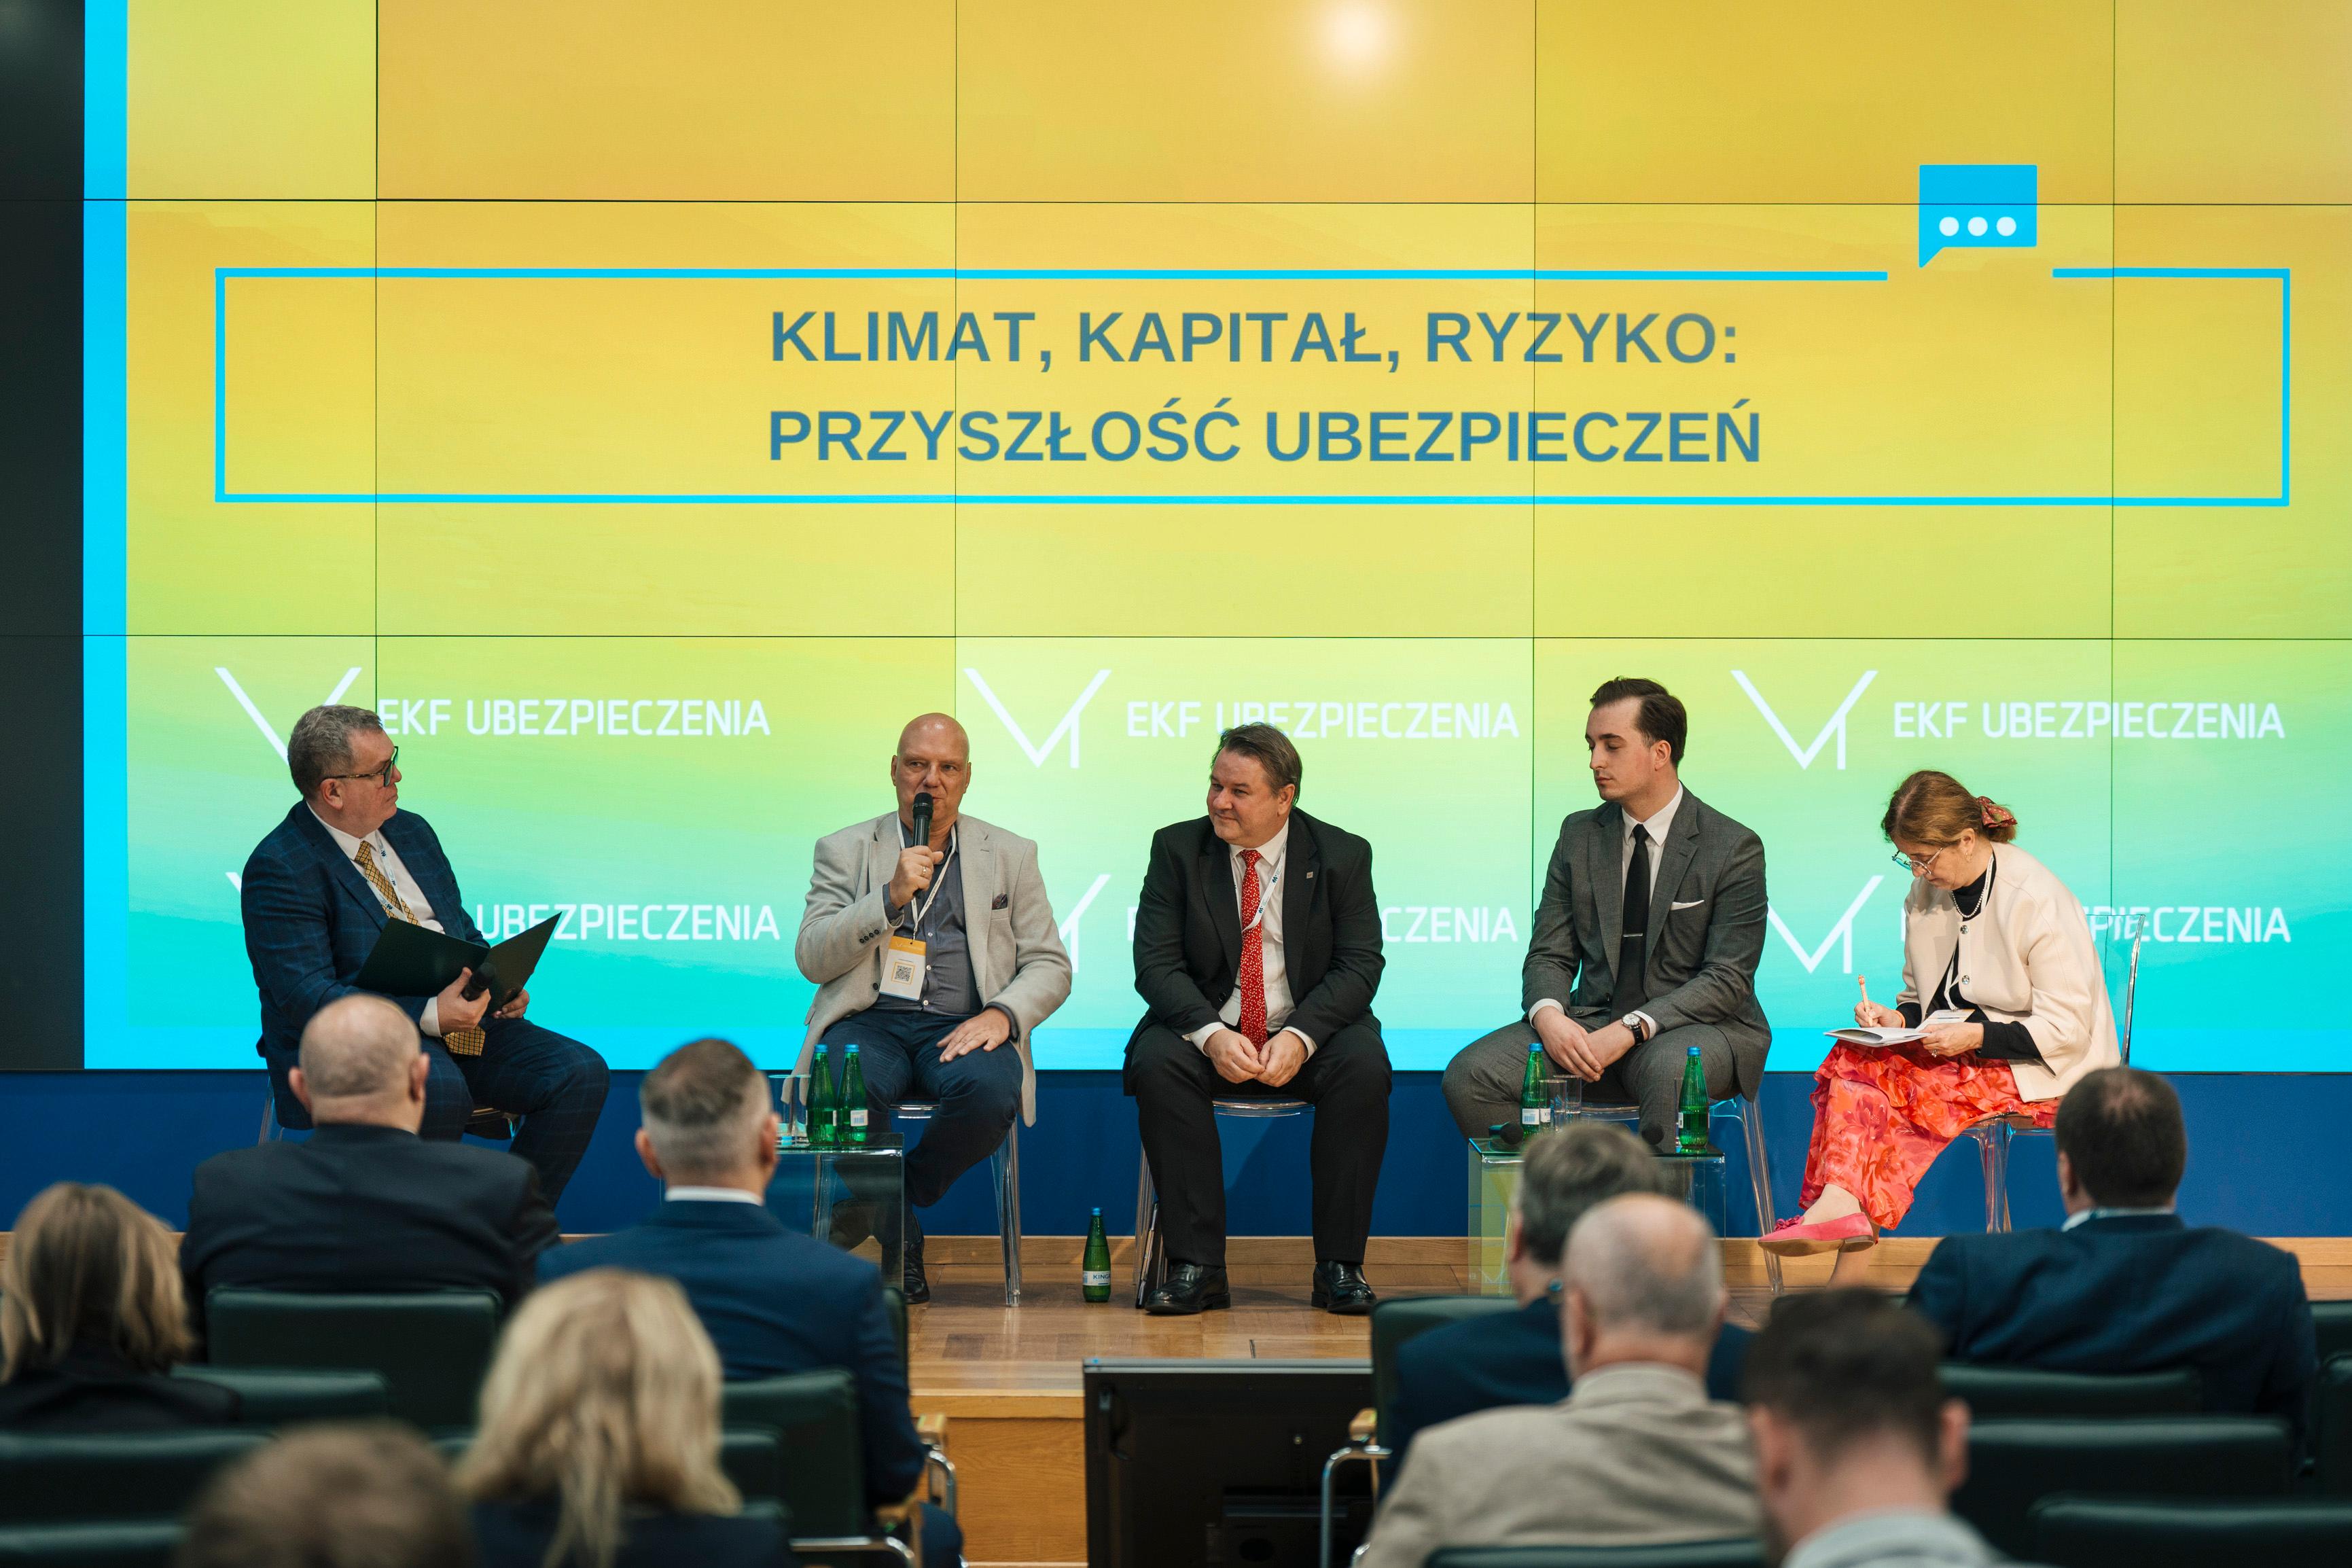
Mariusz Smętek wystąpił w panelu „Klimat, Kapitał, Ryzyko: Przyszłość Ubezpieczeń”.
„Dzięki obowiązującym wymogom ostrożnościowym zakłady ubezpieczeń dysponują istotnym buforem kapitałowym, który pozwala im na absorpcję skutków finansowych zdarzeń katastroficznych i realizację zobowiązań wobec ubezpieczonych” – podkreślił Mariusz Smętek.
Obowiązujące regulacje ostrożnościowe mają kluczowe znaczenie dla stabilności rynku ubezpieczeniowego. Wymóg kapitałowy związany z ryzykiem powodziowym stanowi jeden z elementów systemu, który ma zapewniać zakładom odpowiednią zdolność do pokrywania potencjalnych strat. Jak wskazał „wzrost wartości bufora kapitałowego w relacji do potencjalnych szkód pokazuje, że sektor ubezpieczeniowy jest przygotowany na scenariusze związane z nasileniem występowania zdarzeń ekstremalnych”.
„Ochrona konsumentów jest istotnym obszarem działań nadzoru” – podkreślił Mariusz Smętek. Nadzór prowadzi działania ukierunkowane m.in. na analizie luki ubezpieczeniowej oraz wzmacnianie świadomości klientów. Mariusz Smętek wskazał działania UKNF dotyczące dystrybucji produktów ubezpieczeniowych, w tym rekomendacje dotyczące dystrybucji ubezpieczeń, których celem jest wzmacnianie prawidłowych standardów oferowania produktów ubezpieczeniowych oraz zapewnienie, aby proponowane rozwiązania odpowiadały rzeczywistym potrzebom klientów.
Istotnym zagadnieniem pozostaje również tzw. iluzja ubezpieczeniowa – sytuacja, w której klient jest przekonany, że posiada ochronę ubezpieczeniową, natomiast w momencie wystąpienia szkody okazuje się, że dane zdarzenie nie jest objęte ochroną, np. ze względu na przewidziane w umowie wyłączenia.
Analiza luki ubezpieczeniowej i przeciwdziałanie iluzji ubezpieczeniowej pozostają ważnymi elementami działań na rzecz rozwoju rynku ubezpieczeń. „Istotna jest również właściwa dystrybucja produktów ubezpieczeniowych i świadomość zakresu ochrony” – powiedział Mariusz Smętek. „Ochrona ubezpieczeniowa to nie tylko posiadanie polisy, ale rozumienie jej zakresu. Klient powinien mieć świadomość zarówno ryzyk objętych ochroną, jak i ograniczeń oraz wyłączeń” – podkreślił.
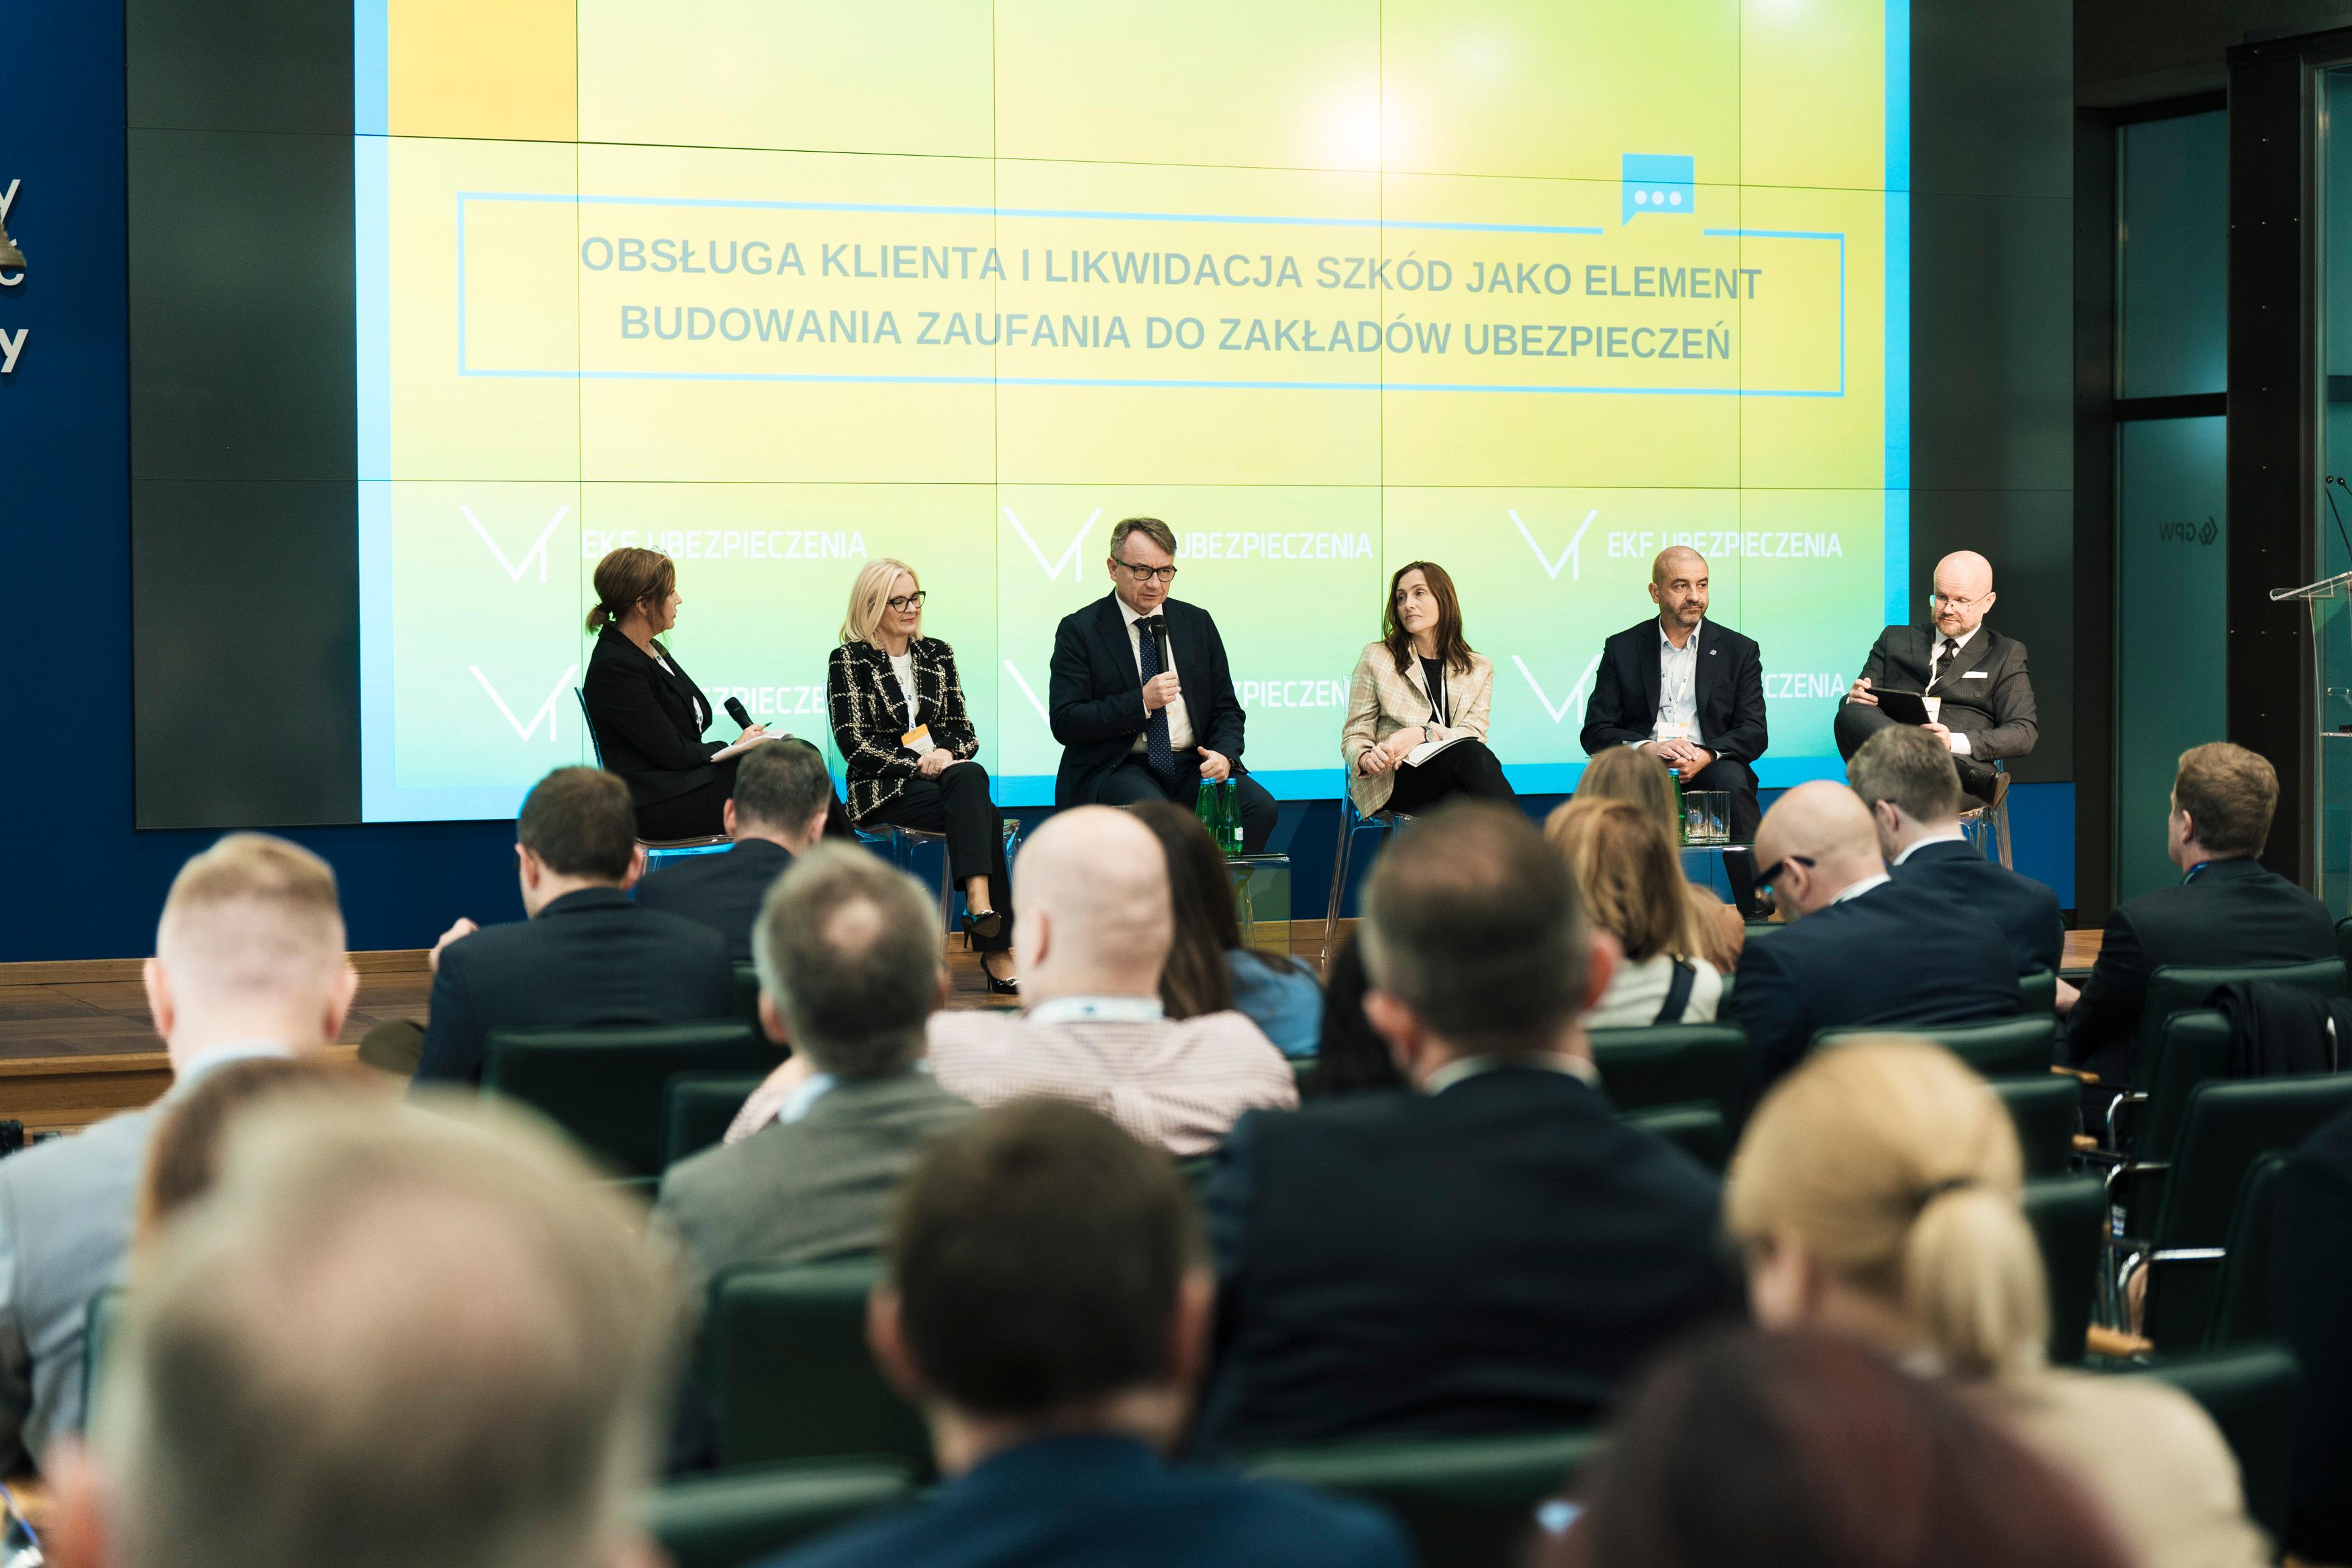
Sławomir Pomarański wystąpił w panelu „Obsługa klienta i likwidacja szkód jako element zaufania do zakładów ubezpieczeń”.
Jednym z omawianych zagadnień była rola nowych technologii w procesie likwidacji szkód oraz ich wpływ na jakość obsługi klienta. Jak podkreślił Sławomir Pomarański automatyzacja i optymalizacja procesów mogą zwiększać efektywność działania zakładów ubezpieczeń. Powinny jednak przynosić nie tyko korzyści w postaci większej rentowności, lecz sprzyjać odpowiedniemu dopasowaniu składek do podejmowanego ryzyka.
„Najważniejsze jest to, aby zakład ubezpieczeń wywiązał się z tego, na co umówił się z klientem. To, czy likwidacja szkody odbywa się z udziałem człowieka, czy za pomocą zautomatyzowanych rozwiązań, jest kwestia wtórną” – powiedział Sławomir Pomarański.
„Rozwój bancassurance i cyfrowych kanałów sprzedaży powinien uwzględniać nie tylko wygodę i efektywność procesu, ale przejrzystość warunków umowy oraz potrzeby klientów. W obszarze likwidacji szkód, czy dystrybucji ubezpieczeń ważna jest obsługa klienta, zrozumiałe warunki umowy i realizacja zobowiązań wobec klientów. To elementy kluczowe do budowania zaufania do rynku ubezpieczeniowego” – podkreślił Sławomir Pomarański.
Iwona Torzewska wystąpiła w panelu „Bancasurance, czyli jak rozkręcić sprzedaż ubezpieczeń w bankach”.
Jednym z poruszonych tematów była przejrzystość warunków ubezpieczenia. Zwróciła uwagę, że niektóre produkty mogą budzić wątpliwości klientów i pośredników, szczególnie w zakresie definicji ryzyk oraz interpretacji zakresu ochrony.
„Definicje ryzyk w oferowanych produktach ubezpieczeniowych powinny być ujednolicone, tak aby nie budziły wątpliwości ani po stronie klientów, ani pośredników. Ważne jest, by pojęcia stosowane w umowach były jasne, zrozumiałe, a klient wiedział w jakich sytuacjach może liczyć na ochronę” – powiedziała Iwona Torzewska.
Kolejną omawianą kwestią było przeprowadzenie analizy potrzeb klienta za pośrednictwem aplikacji. „Odpowiednio zaprojektowane aplikacje mogą wspierać sprzedaż prostszych produktów ubezpieczeniowych, w przypadku których przedmiot ubezpieczenia, zakres ochrony i warunki wypłaty świadczeń są jasno określone. Jeśli klient może zrozumieć, co obejmuje polisa, zawarcie umowy za pośrednictwem aplikacji jest dobrym rozwiązaniem" – powiedziała Iwona Torzewska.
Zaznaczyła, że w przypadku bardziej złożonych produktów, zwłaszcza zawierających niestandardowe lub nieoczywiste wyłączenia, istotna pozostaje bezpośrednia interakcja między klientem a pośrednikiem ubezpieczeniowym.
Anna Staniszewska wystąpiła w panelu „Geopolityka i ryzyka wojenne a ubezpieczenia”.
Wskazała, że organ nadzoru musi stać na straży stabilności rynku ubezpieczeniowego, a ryzyka geopolityczne mają dwutorowy wpływ na zakłady ubezpieczeń i zakłady reasekuracji. Z jednej strony wpływają na stronę aktywów, czyli te inwestycje, które zakłady posiadają, a z drugiej strony na pasywa, czyli wszystkie szkody. Stąd istotną rolę w monitorowaniu procesów zarządzania rykiem i samych ryzyk ogrywają takie narzędzia jak BION czy ORSA. Wskazała również na problem z definiowaniem ryzyk wojennych i geopolitycznych w umowach ubezpieczenia, co wiąże się z wyłączeniami. Brak definicji lub ich różnorodność mogą stwarzać tzw. fikcję ubezpieczeniową.
Podkreśliła, że UKNF podejmuje działania mające na celu zapewnienie dbałości o produkt ubezpieczeniowy – jego przejrzystość, zrozumiałe zapisy, by klient kupujący dany produkt miał świadomość tego, co kupuje. Jeżeli jest zainteresowany ryzykiem wojny, to żeby miał świadomość, że kupując dany produkt tego ryzyka nie ma.
Podsumowując wystąpienie przypomniała o istotności wykonywania stress testów, które pozwalają zakładowi ubezpieczeń czy reasekuracji na weryfikację, jak sprawdzi się w momencie zaistnienia ryzyk, ziszczenia się ryzyk może ekstremalnych, ale takich, które mogą prawdopodobnie zaistnieć.
Źródło zdjęć - EKF